


🚥「十字路口」2026 年终 AI 复盘系列的第一期来了!
今年,我们不打算做大而全的新闻盘点(交给 AI 总结就够啦),而是邀请十字路口身处 AI 一线的朋友们 ——创业者、研究员和投资人,分享 10 个真正触动他们的 AI 瞬间。
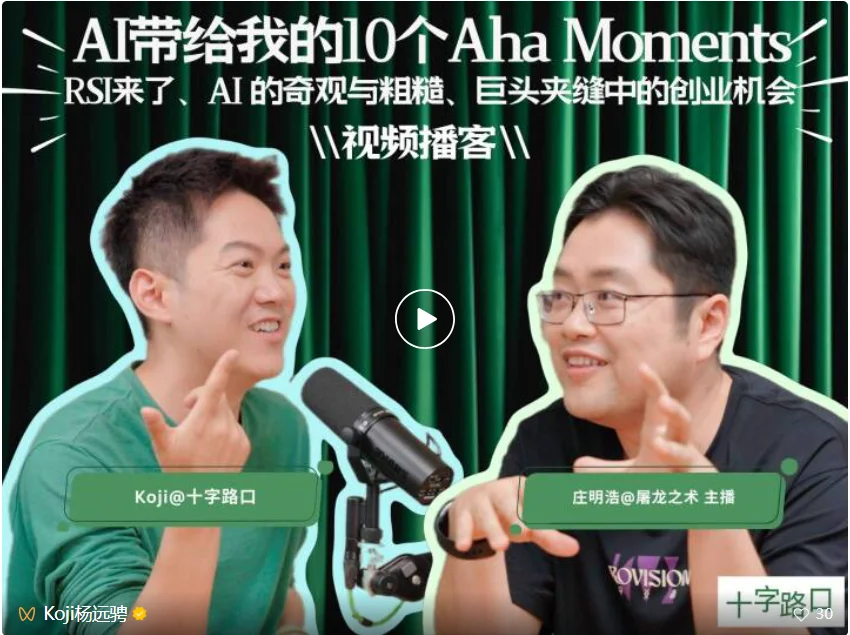
本周的嘉宾是「屠龙之术」主播庄明浩,他的 10 个 Aha Moments 有惊喜,有惊吓,也有看完 AI 带来的各种奇观之后,想要重新找回一点粗糙人味的时刻。
微信收听播客:
小宇宙收听播客:
🎬 视频播客已同步上线于 @Koji杨远骋 的视频号、小红书、哔哩哔哩、Youtube、抖音 等平台
① OpenClaw:刷屏后留下了什么?
👦🏻 Koji
明浩,你的第一个 2026 年带来的 Aha Moment 是什么?
👨🏻💻 明浩
2026 年马上进入 Q4 了,大家回想 Q1 的时候,所有人应该都会想到 OpenClaw 的崛起。
👦🏻 Koji
第一个就是 OpenClaw?
👨🏻💻 明浩
对。其实 OpenClaw 正式发布应该是在 2025 年的 12 月份,但真正意义上在国内产生比较大影响,我没记错的话是在春节左右。
1 月底那个时间点,春节回来马上所有大厂瞬间跟进。如果大家有印象,可能还记得当时在腾讯楼下大家排队去安装,去抢 Mac mini 这个设备,甚至很多人花钱请别人帮忙装。
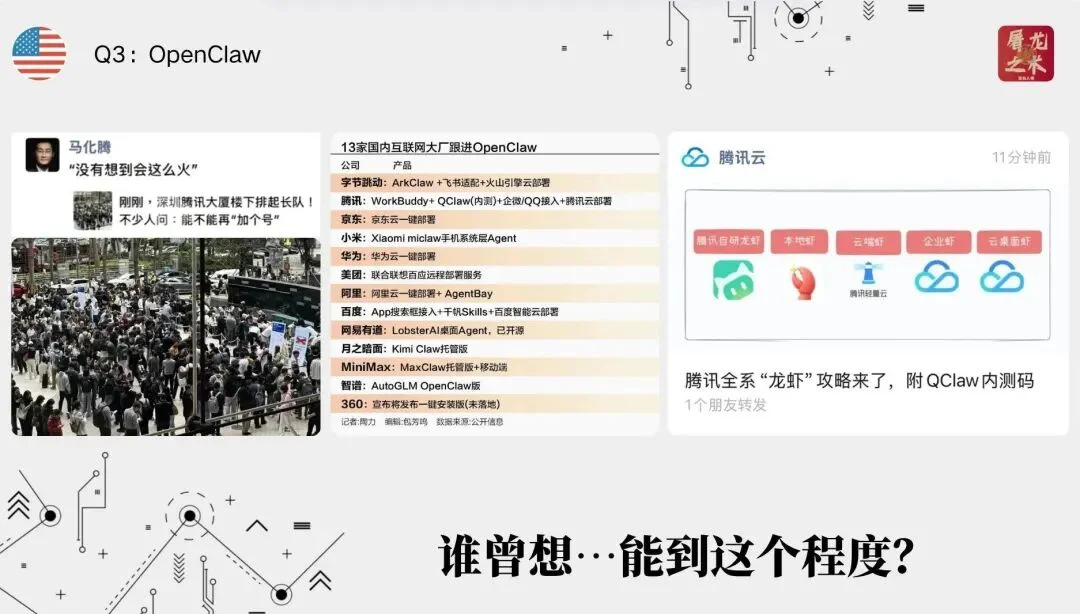
OpenClaw 爆火时的排队安装与厂商跟进。
在那个时间点,OpenClaw 还是一个太新且相对不完善的状态。但参与到行业中的无论是技术从业者、研究员,还是偏产品和观察的角度来说,大家都充分意识到了 Agent 也好,或者今年更热的词 Harness 也好,他们所带来的对模型改进的影响,以及对普通用户的促进。
大家有种感觉:潘多拉魔盒被打开了。
所以大家才会排除万难地一定要去体验,并且感受这个东西带来的变化。
回头来看,在 2026 年年初,我们真的迈入了一个新时代。2024 年 Sam 就说过 L1 到 L5 的划分,当时划分 L3 就是 Agent。在那之前,做 Agent 跟相关的尝试就已经很多了,但大家都在摸索找一种范式。
这种范式可能包括今天所有 Harness 的搭建:到底给用户提供什么组件,接入什么工具,是云端还是本地,有没有一台常驻的 24 小时设备,通知是通过 App、网页还是已有的 IM。
所有这些打包在一起的状态,从 OpenClaw 那个时间点开始,大家认为已经收敛了。
虽然今天讨论 OpenClaw 的人没那么多了,但回头看,这应该是过去一整年在产品层非常重要的一条主线。
👦🏻 Koji
今天也会有一些声音说,当时对 OpenClaw 这么大热情、这么疯狂,大家是不是太过于投入了,或者放大了焦虑和 FOMO 情绪?你怎么看当时那种情绪的好与坏?
👨🏻💻 明浩
好在大家开始尝试。最近 Q4 讨论 Personal Agent,这一轮的演进其实在 OpenClaw 出来时,大家往未来推演或多或少都推演过。
但在当时它还属于少数极客的尝试。大家尝试怎么跟 AI 的 Agent 配合,给它上下文、本地权限后,怎么做工作流的改建,最前沿的使用者和技术人员在那个时候已经开始去探索这些新事物。
过去一年,无论是产品端还是模型的改进,其实都延续着这些思潮在推进。
不好的地方在于,除了最前沿关注的人之外,大部分普通人如果没有参与那个过程,今天来看也没漏掉什么。
这种叙事在过去几年持续出现,大家开玩笑说:发展太快,已经快到我可以什么都不学,它就过时了。
但另一种观点是,如果你没有在那个时间点体验到那些难处,就不太能知道为什么今天新的代表产品会这么做。他们解决的问题,正是当时遇到的难处,可能是体验层、操作层、组件层、协议层甚至底层技术层的。每一层都有专门的人去解决往前推,像木桶一样,所有的板子都拉齐了,才到了今天的样子。对普通人而言,当时确实没必要买台 Mac mini 装上折腾,但除此之外的其他事情我觉得都是必要的。
👦🏻 Koji
对从业者来说是很有必要的。
👨🏻💻 明浩
相当于给了大家一个收敛的共识,或者一个更明确的指向性,让你知道该干什么 ——这是 OpenClaw 巨大的贡献。
👦🏻 Koji
世界不是均匀分布的,如果你可以作为 Early Adopter 更早地看到一些产品,也可能你会得到比别人早一点的启发。
② Seedance 2.0:字节赢的只是模型吗?
👦🏻 Koji
好的,这是第一个 Aha Moment,那第二个是什么?
👨🏻💻 明浩
差不多时间,也是春节左右,Seedance 2.0 的发布,这是视频模型的一个节点。在这个时间点大家公认,视频模型这场战役还是要看中国厂商,并且字节已经站到了最前面。
更现实的是,如果我们把语言模型和多模态模型或者视频模型分开看,过去一年语言模型几乎每天在更新版本,可是以 Seedance 为代表的最头部视频模型的版本号更迭其实没那么快。
没那么快的原因可能是视频模型比较难,但更重要的是字节有自己的节奏去认真做这件事情。
现在 Seedance 2.5 刚发,之前是 2.0,中间半年多时间几乎没做什么。这在语言模型那边不可想象,但在视频这边,哪怕它没做什么,依然是最领先的,奠定了大家公认的世界第一的地位。
👦🏻 Koji
你觉得是什么原因?它成为 SOTA 那么久了之后,大家也没有追上。
👨🏻💻 明浩
各家有各家的问题。海外原来追得比较紧的是 Google,中国可能是可灵、MiniMax、海螺、PixVerse。
字节在 2026 年 Seedance 2.0 发布之前就已经显现出领先地位,但没那么强势。
从 2025 年底到 2026 年,整个模型训练角度看,拥有独家数据厂商的边际效应增强其实已经有苗头了。在视频领域,字节有这个资格,而且它的资本、人员充裕程度和战略决心,超过其他中国厂商一到两个身位。
跟 Google 比,Google 过去一年经历了太多别的事情导致摇摆。原来大家认为 Google 在多模态、语言模型、TPU 上都很强,但这个叙事去年年底瞬间推掉了。今年大家说 Google 落后了,落后就要去追,上半年就在追语言模型。加上算力受限,团队内部也要抢资源。
多模态在美国叙事里可能是边缘战场,不是主桌,所以在策略上 Google 没跟那么紧,优先级没排在最前面。
👦🏻 Koji
大家还是觉得 Coding 通向最终极的 AGI。
👨🏻💻 明浩
更现实的问题在于短剧产业。
去年兴起的 AI 短剧浪潮,到今年更疯狂了,这件事对字节而言形成了一个更强劲的 Loop,也就是一个 RSI 的循环过程。
👦🏻 Koji
字节全家桶,字节产生,字节分发。
👨🏻💻 明浩
对,加上字节消耗广告。
这件事对模型本身有促进,用户行为也全都参与进来。这是广义上的全流程通吃,利润也通吃。所以字节不需要担心任何问题,策马狂奔,其他竞争选手跟它就不是一个量级了,哪怕可灵也形成了类似的闭环,但也比它小好几号。在这个世界,大就是好。
Seedance 2.0 的发布跟过去这大半年,虽然占据传播的版面不是特别多,但在产业落地和相关的漫剧、短剧、真人剧上,是配套出海到视频模型的演进。
过去这半年多,有些打不过视频模型仗的厂商,就去追世界模型了。真正还在打视频模型仗的,就是在追高清 4K、超长动作一致性、人物稳定性这些古典意义上视频质量的事情了。
👦🏻 Koji
而且美国的竞争对手感觉都退出战场了,基本上能提到的 Luma、Pika、Runway 也慢慢出局了。
👨🏻💻 明浩
不在主流视线中了吧。
👦🏻 Koji
那你觉得视频模型的战争已经算是结束了吗?
👨🏻💻 明浩
今年另外一个热词是世界模型。大家会认为语言、世界模型甚至拓展到物理模型,到底会不会最后用一个通用的方式全部解决掉?尤其是 GPT-6 发了之后去做 3D 这个事情,讨论特别多。
到底能不能通过当前在语言模型上验证的 Scaling Law,一竿子捅穿所有事情?如果未来是一竿子能捅破,那它就在一起。
可是现在看起来还是分开的。今天所有做视频模型、世界模型、物理模型的独立厂商是站在这边的,而通用模型的厂商是站在一竿子捅破那边的。这两条线到底会在什么时间点出现什么变化,是明年会关注的很重要的节点。像宇树的王兴兴前两天说,GPT-7 发出来应该就是把物理捅穿。那如果捅穿了,对于今天所有做偏物理 AI 的独立模型厂商而言,可能就是挑战或者威胁。
👦🏻 Koji
十字路口公众号之前有一篇文章《OpenAI Astra 是对具身模型的降维打击吗?|两场圆桌的七个观点》。当时 Astra 发布的第一周,我恰好主持了外滩论坛和京东云论坛的两场具身圆桌,于是我把这个问题抛给七八位一线具身公司的创始人或首席科学家。
👨🏻💻 明浩
现实的问题在于,具身本身的商业模式没有非常丰满、稳定且固化,所以存在很容易被捅穿的可能性。
但我们经常会有另外一个角度,就是游戏。这轮 Opus 5.5 和 GPT-6 出来后,大家认为游戏也被颠覆了,但好在游戏本身的固有商业模式够强,盘子足够大能支撑很多事情。
另一方面,Seedance 2.0 衍生的短剧行业是很复杂的。前两天有朋友说,如果回看同一时期的发展脉络,红果上线三年的发展速度是超过抖音的,无论是用户量还是用户时间,可能打败抖音的是红果。
③ Sora 2 关闭:一鲸落,谁在生?
👦🏻 Koji
前面聊了 OpenClaw 和 Seedance 2.0,你的第三个 Aha Moment 呢?
👨🏻💻 明浩
第三个其实是顺延话题:3 月 24 号 Sora 2 关闭。
当时有一种论调认为,纯视频模型的独立状态被 Seedance 影响过于强烈,又因为竞争疯狂加剧,让 OpenAI 在有限资源选择上做了一些调整,把它关掉了。
👦🏻 Koji
战略放弃?
👨🏻💻 明浩
对,这引发了两个议题。
一个是刚才聊的视频模型,另外一个是过去几年讨论特别多的:到底头部的大模型厂商能不能把所有东西都吃掉?
现在看两方观点都有自己非常强的站位。一方认为就是会吃掉,今天捅穿了数学,明天捅穿物理、法律、金融。另一派认为哪怕大模型这么强,你也会在各个垂直板块看到发展非常快的公司。
我觉得这两方观点都对,没有谁一定把谁 100% 全部通吃掉。但今天 AI 这一波发展进入到了大家可以去认真看一些非主战场的边缘战场,其实也不小,机会也很多。
不是所有人都要去做 1 万亿、2 万亿美金的公司,做一家一两百亿美金的公司其实也很强。这波大浪之后,一两百亿美元的盘子其实是非常多的。
👦🏻 Koji
有哪些边缘战场可以举一些例子?
👨🏻💻 明浩
比如 AI 浏览器加 AI 搜索,Perplexity 虽然没什么人提,但收入流量一直很好,今天可能也是两三百亿美金的公司了。
虽然大家认为 AI 搜索第一天就会被 Google 干掉,但谁还记得 OpenAI 也发过 AI 浏览器呢?这已经不重要了,在无人关心的角落,还是有些公司长得很好。
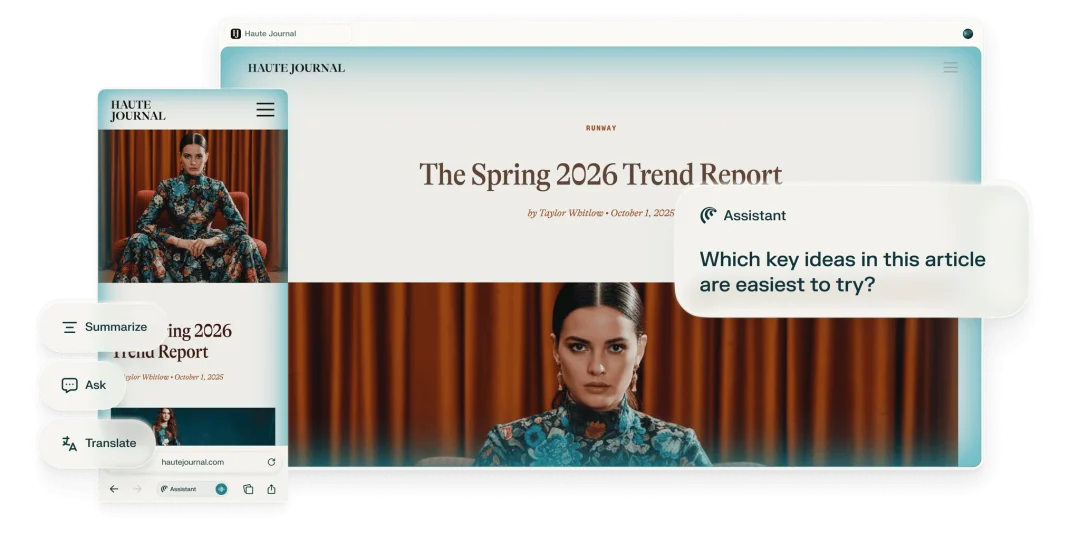
Perplexity Comet:把网页阅读与 AI 助手放在一起。
最近大家聊得比较多的是 Character.AI 这个板块,中美两国的观点差别比较大。在美国基本上是一鲸落万物生,Character.AI 核心团队被 Google 买走后,它的公司使命状态已经被判了死刑了。
👦🏻 Koji
死缓。
👨🏻💻 明浩
对,就是死缓。
这个战场其实持续有很多公司在做。直到 2026 年下半年,市场上已经有四五家公司跑出来了,估值 10 亿甚至小几十亿美金,ARR 可能 1 亿美金以上了。已经有不止一家中国公司、韩国公司、东南亚公司。
👦🏻 Koji
几乎都是亚洲公司,比如 OOC、Tipsy、Emochi。
👨🏻💻 明浩
相对于 1 万亿的 OpenAI 和 2 万亿的 Anthropic 来讲,这确实不是什么大事情,他们也看不上,但对于初创公司和早期投资而言,这个事情值得参与。
今年我有个很大的感触:当我们频繁去提及那些最大的数字时,我们已经忽略掉了当年我们投出一家 10 亿美金的公司已经是非常好的成绩了,今天这个战场里 10 亿美金的公司可能刚融完天使轮。
👦🏻 Koji
对,起步价。
④ RSI:一篇 Anthropic 的文章,让明浩毛骨悚然?
👨🏻💻 明浩
当市场最大的公司涨到 1 万亿、2 万亿美金,比很多传统巨头都大、收入都高,他们花那么多钱,就会变成另外一些公司的收入,这个量级足够养活出一堆几百亿美金的公司了。
今年这轮 RSI 诞生的数据公司、做后训练、做推理的公司,包括 Neocloud 公司,不都是这个逻辑吗?
6 月 4 号,Anthropic 发了一篇文章,标题叫《When AI Builds Itself》。
Anthropic 是一家特别擅长做动画的公司,每次发布博客文章都会配一个可视化的好示意图。他画了两张图,我看完之后就是毛骨悚然,鸡皮疙瘩起了一身。
第一张是他标题的图,左边是标题,右边画了一个动画:Anthropic 的 Logo 本来是个像马赛克的方块,逐渐变成 Anthropic Logo。方块不断复制叠加,叠出一个大的 Anthropic Logo,大的再变成小的继续叠,然后再变成更大的。
我当时看完就跟恐怖片里地上全是害虫在爬一样,这个可视化做得太清楚了。

Anthropic《When AI builds itself》原文标题动画
👦🏻 Koji
一生二,二生三,三生万物?