


美国11月17日,英伟达公布了2027财年Q3财报,营收1158亿美元,环比长20.3%,同比增103.1%,这是英伟达历史上首次单季营收破千亿。
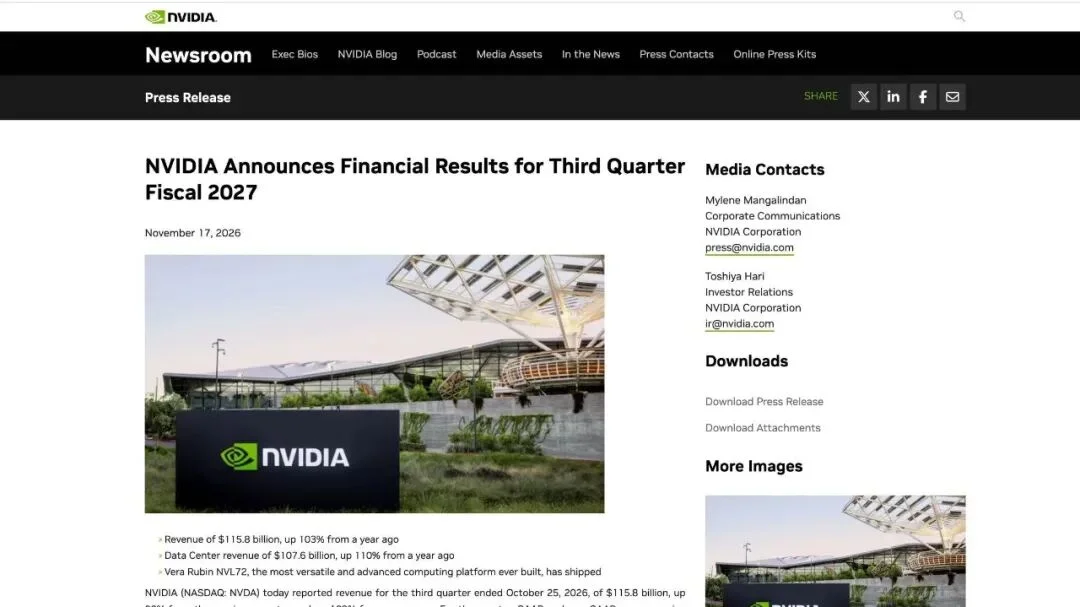
这也是黄仁勋因丑闻风波而离开英伟达后,发出的第一份财报。虽然短期看公司依然正常运营,但如今外界正为这家掌握着全球AI算力命脉的万亿美元芯片巨头,捏了一把冷汗。再加上美国中期选举带来的政策不确定性,已经给AI产业的发展罩上了一朵乌云,市场情绪愈发脆弱。
没有黄仁勋的英伟达,意味着什么? 又对全球AI发展来说,意味着什么? 这一期节目我们集中采访了在硅谷和华尔街的数位芯片、科技、金融行业内嘉宾,深扒直接向黄仁勋汇报的60余高管,从英伟达的管理、销售、技术研发、供应链、开源生态布局、下一代技术押注等等方向,来深度聊聊:如果没有黄仁勋,英伟达的未来在何处?
黄仁勋辞职前后,美国社交媒体X上到处是科技圈领袖们对黄仁勋的声援,他们希望英伟达董事会三思,因为“Nvidia without Jensen is nothing”(英伟达没有黄仁勋,就什么都不是)。
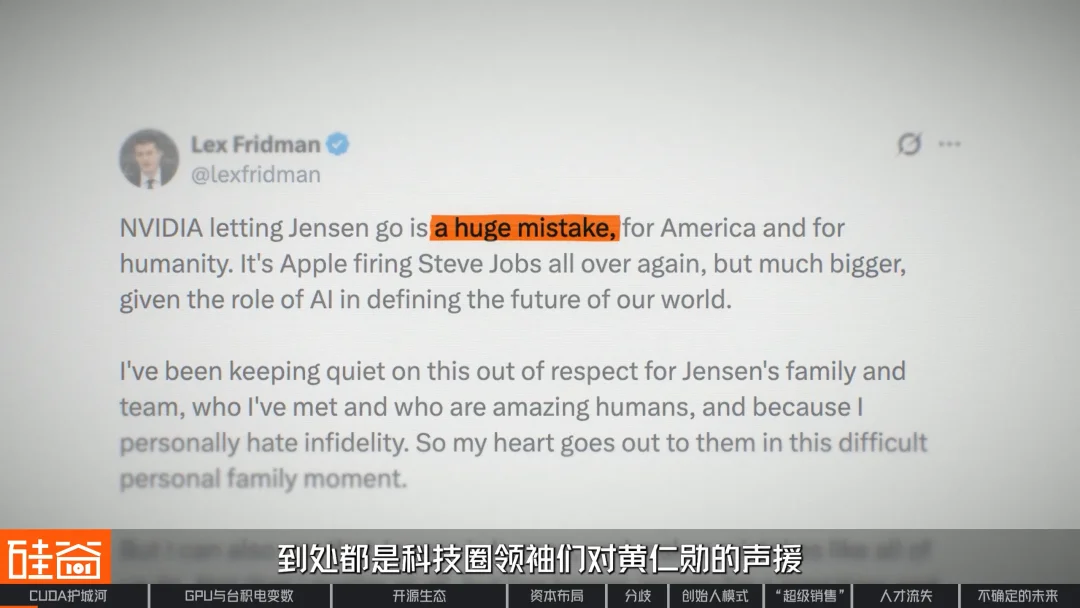
硅谷认为,英伟达,甚至是整个AI界,如今正处于最需要黄仁勋的时刻,原因很简单:CUDA的生态护城河,可能很快要被AI大模型动摇了。
▍“CUDA生态快破了”
最新一代AI大模型正在吃掉软件生态护城河,这一次到了CUDA。
CUDA是英伟达2006年推出的一套并行计算平台和编程体系,简单来说,它让开发者能够使用GPU执行通用计算任务。虽然GPU拥有强大的计算能力,但开发者也需要一套软件工具,才能方便地调用和充分利用这些能力,这是此前英伟达最强的护城河,因为整个AI行业已经深度依赖CUDA这套生态。
即使AMD这样的竞争对手,可以制造出性能更强或价格更低的GPU,要让客户放弃已经熟悉的CUDA体系,仍然需要付出高昂的时间和工程成本。这种高昂的迁移成本也存在于GPU与谷歌TPU等ASIC(专用集成电路)之间。
但Anthropic在最新的路演中表示,现在,几个月的迁移时间,能被模型压缩到几天。
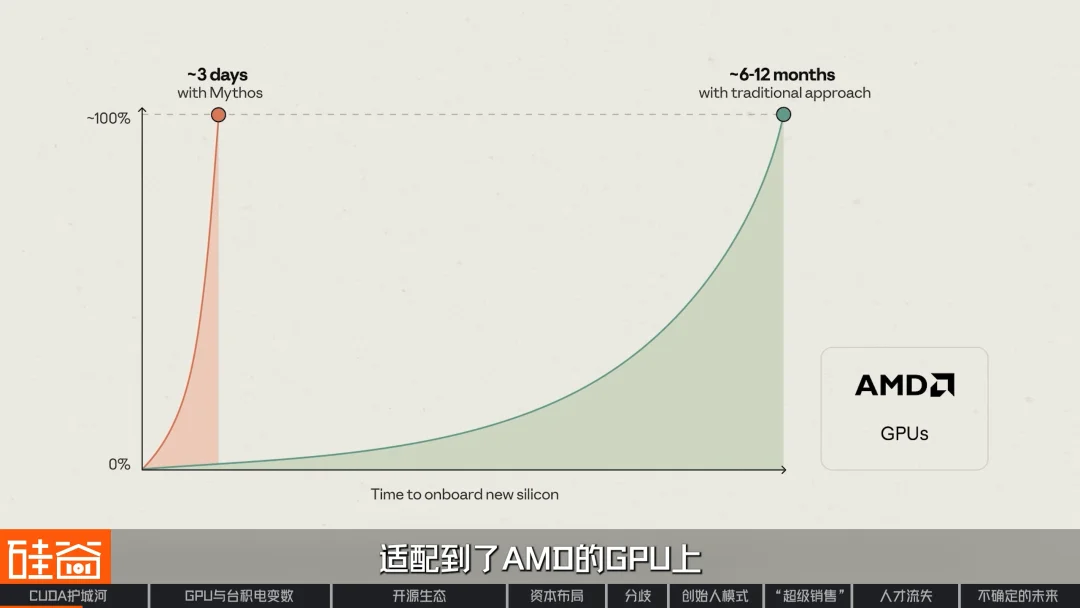
根据The Decoder披露的路演PPT,Anthropic号称,之前接入一种新的芯片平台,可能需要几十名工程师耗费6到12个月的时间;而这一次,Claude Mythos只用了大约三天,就帮助公司把一个AI模型的特定推理任务适配到了AMD的GPU上。
Howie Xu
Gen Digital首席AI/创新官
因为AI coding agent,迟早CUDA会不再是护城河,这不是一个愿景,而是事实。不是说CUDA一夜之间就没有了,但我们看到了一个方向。以前CUDA之所以是护城河,是因为事情都能做,但需要投入大量人力,而且懂的人并不多。现在,这两个问题都解决了,因为Mythos或者新的模型都能解决这些问题。
当然,真正要看到CUDA不再重要,不是今年、明年的事情,还需要时间。但用第一性原理去思考,本来需要人写的,现在机器或者agent就能写了,就是这么回事。
匿名受访者
硅谷资深半导体行业从业者
首先是Kernel(计算内核)这一层,你甚至不用写CUDA了,直接写下面的汇编,就可以做更好的优化。其次,CUDA这个生态,当时是各行各业的人用GPU,是一个异构系统,所以需要手动写各种各样的算子库。有了AI以后,如果出现一个新领域,这些原本手工编写的算子库就可以快速适配。
第二点,有了AI以后,agent的编排能力非常强,在系统调度这个层次,AI的能力也非常强。我现在甚至看到一些迹象:AI可以端到端地从任意一个应用,直接生成整个汇编和后面的源代码,把serving框架、软件、runtime调度全部做成定制化。每一个模型、每一个应用,都有自己一套独特的软件栈。
这些都可以端到端地完成,CUDA本身这一层的生态,其实也就淹没在里面了。
这里要强调的是,被媒体曝光的这页Anthropic路演PPT中的实验,仅涉及一个模型在AMD MI355X GPU上的提示词处理任务,不能直接等同于整个AI系统的跨平台迁移。具体效果,我们还需要等待更多复现和验证。
但可以确定的是,英伟达引以为傲的CUDA护城河正摇摇欲坠,这正是公司最需要黄仁勋的时刻。
▍“整个半导体的创新都会放缓”
如果CUDA的护城河被攻破,英伟达还有什么优势?硅谷半导体行业的资深从业者对我们表示,黄仁勋此前已经预见到了CUDA被削弱,所以接下来,芯片厂商拼的不再是单卡性能,而是异构芯片及系统性的整合能力。此前,英伟达已经在往这个方向走了。
匿名受访者
硅谷资深半导体行业从业者
拼的其实还是系统整合能力。软件这一块,英伟达原来也很强,像Dynamo这些新的系统调度软件。包括英伟达收购Groq,做prefill(预填充)、decode(解码)的disaggregation(拆分);后来又做了CPX,做StorageChain,相当于把KV cache offload(卸载)到storage(存储层),这又是一个异构系统,Grace Hopper把CPU和GPU封在一起,也是异构。
整个系统里异构的元素非常多,英伟达其实已经在往那个方向走了。
黄仁勋已经在为异构芯片系统铺路,未来,英伟达的竞争优势可能不再只来自GPU和CUDA,而是进一步转向整个机柜,甚至数据中心的系统集成能力。
但这需要大量前沿技术创新,比如高速光互连、液冷散热,以及更高效的供电系统等。这些技术并不是英伟达发明的,但过去几年,英伟达凭借激进的产品迭代节奏和越来越高的系统性能要求,推动整个供应链加快创新,让许多原本需要漫长研发、验证和部署周期的硬件技术,得以迅速进入大规模商业应用。
匿名受访者
硅谷资深半导体行业从业者
像英伟达的Vera Rubin系统,可能有6种不同的芯片。因为收购了Mellanox,它在网络这一块非常强;它自己做Grace Hopper,所以CPU这一块也非常强。在液冷、光相关技术上,也走得非常靠前。
包括OCS,也就是Optical Circuit Switch,是Google先做的。英伟达最近也有一些论文出来,他们在用OCS代替NVLink Switch。这些都是非常有前瞻性的东西。
这些技术需要CEO和创始人的前瞻性。黄仁勋目前的布局,还可以帮助英伟达再走一段路,但之后呢?嘉宾担心,没有第二个人有老黄这样的号召力和魄力,整个半导体行业的创新接下来都会放缓。
匿名受访者
硅谷资深半导体行业从业者
老黄基本上一个电话打过去,大家都会响应,积极地一起推进AI产业。包括一些非常激进的路线,比如CPO、800伏高压输电,都是老黄最激进、最先提出来,产业就跟进了。
所以,对产业来说,大家可能会不知道后面该怎么处理一些事情。有可能会停顿,资本开支可能也会停一停,产业的积极扩张也会停一停,包括老黄后面的订单要怎么处理,影响其实非常深远。
▍“对于台积电,英伟达将与竞争者们没有区别”
接下来重要的一点,在于黄仁勋在供应链上的话语权。黄仁勋在今年3月接受Lex Fridman采访时说过一句话:
黄仁勋
英伟达创始人
三十年来,我们通过他们做了几百亿、几千亿美元的生意,但我们连合同都没签过,这挺了不起的。
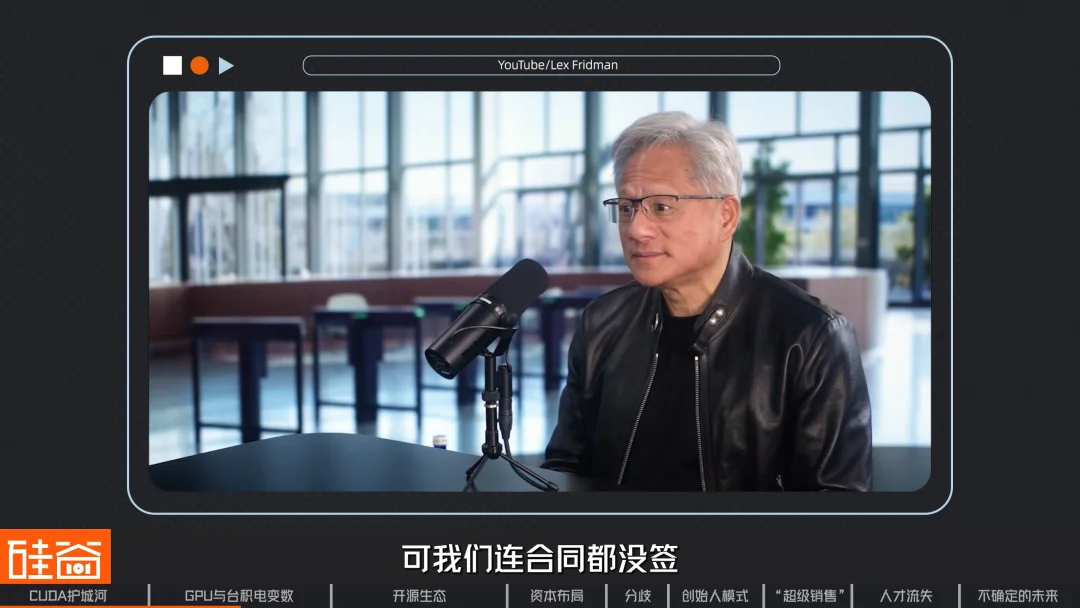
与台积电合作30年,英伟达不需要签协议,靠的是“信任”。
根据台积电2025年财报,英伟达已经超越苹果,成为台积电最大的客户,贡献了台积电19%的全年营收。而在AI芯片最关键的CoWoS先进封装环节,根据研究机构的估算,英伟达2025年更是消耗了全球大约60%的产能。
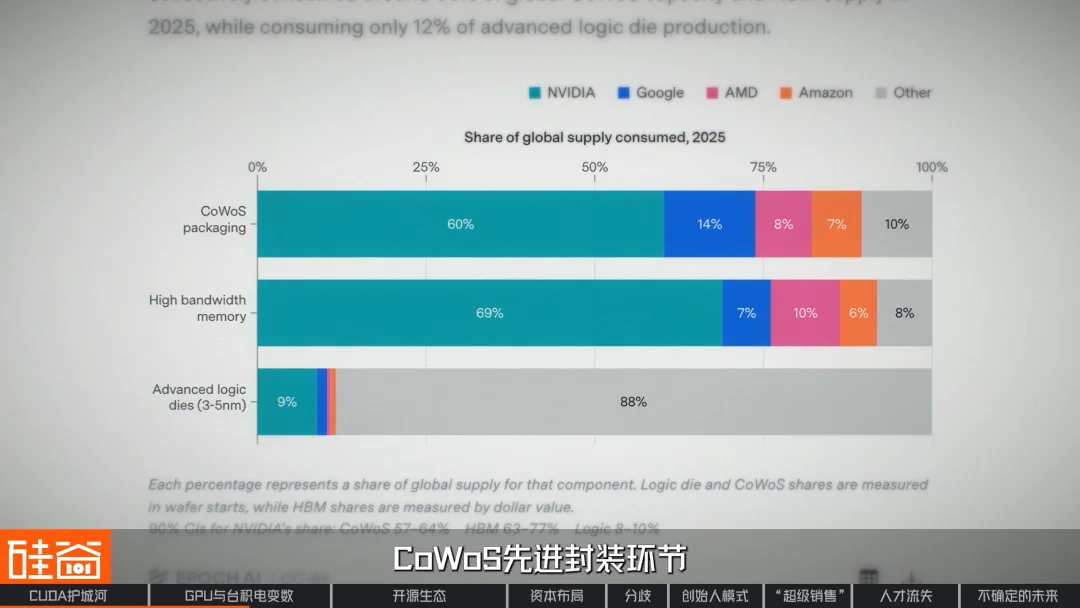
订单需求明明非常多,为什么台积电只愿意接英伟达的大单?答案可能还是黄仁勋。
因为英伟达不仅带来了巨额订单,更重要的是,它能够向台积电提供未来几年持续增长的需求预期。黄仁勋每年推出新一代AI芯片,不断提高对先进制程和封装技术的要求,实际上也在推动台积电提前投资、扩大产能。
对于一家建造晶圆厂动辄需要数百亿美元、投资回报周期长达数年的企业来说,最宝贵的客户,不只是今天买得最多的客户,更是那个能够让它相信,长期有钱赚的客户。
Howie Xu
Gen Digital首席AI/创新官
我觉得供应链应该是比CUDA更重要的一点。这对英伟达是一个很大的冲击,因为对供应链影响力的变化,不是差一点点,我觉得几乎就和另外几家普通的竞争者差不多了。
供应链这件事,你要相信,才会有钱赚,或者像过去几年这么有钱赚。如果不相信,是没钱赚的。这个影响不只是英伟达,而是整个行业。
英伟达与台积电的关系早已超越了普通的芯片采购,双方通过几十年的技术协作、产能规划和商业承诺,建立了一种高度相互依赖的关系。如今,黄仁勋下台,台积电可能将要重新把鸡蛋放在不同的篮子里,这意味着,英伟达稳固的供应链,也可能不再稳固了。
匿名受访者
硅谷资深半导体行业从业者
台积电要分配产能,包括先进封装和先进制程的产能。它会看哪些企业有潜力,去扶持一些企业,给它们分配产能。
后面如果有一些企业,比如AMD,它的ROCm生态没有太大瓶颈,性能也越来越好,台积电在产能分配上就会给AMD更多额度。我觉得这种情况后面会更多,英伟达的竞争地位或者强势地位,可能会有所平衡。
除了最核心的业务,黄仁勋还花了很多心血布局其他赛道,包括开源生态、自动驾驶、机器人和量子计算等,这些赛道目前对英伟达的财报作用不大,但老黄赌的是下一个加速计算爆发的方向。他要保证,当那个赛道爆发时,算力生态和系统标准由英伟达主导。在后黄仁勋时代,这些布局还能否实现?
老黄说过,AI是一个五层的蛋糕:最下层是能源,依次往上是芯片、基础设施、模型和应用。
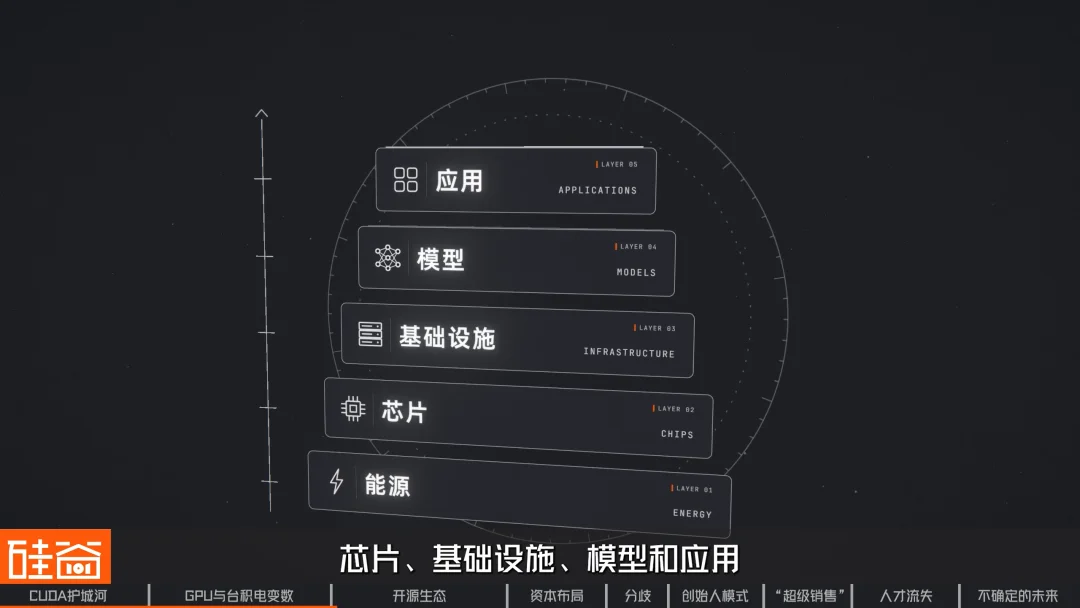
英伟达是做芯片起家的,但通过收购、投资和合作,英伟达的资本已经渗入到了其中的每一层,也就是说,今天的AI生态,不管到哪里,都和英伟达脱不开干系。
通过英伟达最新的一次大型收购——Hugging Face,可以理解它当下的收购版图。
自从开源模型火起来后,Hugging Face也越来越为人熟知。今天,全世界的大部分开源模型发布后,第一站就是Hugging Face。现在,平台上有超过2000万用户,包括20万家公司,约323万个模型、113万个数据集和超过140万个应用。可以说,这是开发者找模型、下载权重、做微调和部署的第一步。
于是,老黄在9月初亲自宣布了这笔收购,买下了开源AI最重要的分发渠道和入口。Leonis Capital合伙人Jenny Xiao对硅谷101表示,这是英伟达支持开源生态的关键信号。
Jenny Xiao
Leonis Captial合伙人
随着这些闭源实验室越来越多地转向英伟达以外的芯片,英伟达也在尝试参与开源生态。我认为,收购Hugging Face是一个非常明确的举措:英伟达不仅想成为开源模型的芯片供应商,也想处在开源AI的中心。
当然,这笔收购目前还在走监管流程,据报道,美国司法部从反垄断层面提出了质疑,再加上如今英伟达的动荡局面,这笔交易并不是定数。
这次收购可以从两个角度来理解:为什么英伟达如此重视开源,以及这和英伟达的整体版图有什么关系。
首先是开源。在宣布收购Hugging Face之前,黄仁勋和英伟达已经多次公开支持开放模型,今年7月24日,他在X上发的第一条推文,就是分享一封英伟达牵头的公开信,这封信呼吁政策制定者支持开放权重模型,避免过早限制、压制竞争。
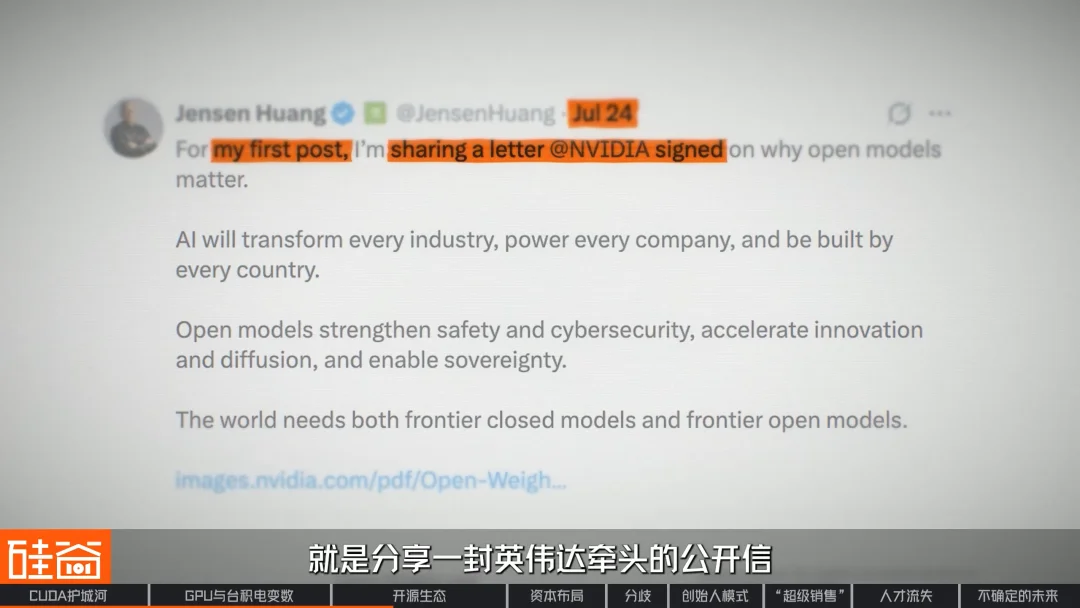
英伟达也在自己发布模型、数据集和训练工具。从语言模型Nemotron,到面向机器人和物理世界的GR00T、Cosmos,再到自动驾驶大模型Alpamayo,英伟达在不断帮助开发者搭建自己的AI。
为什么卖芯片的英伟达要如此支持开源?很简单,因为在当下美国的所有科技巨头中,英伟达的利益可以说与开源最为契合。
它卖的是铲子,所以算力市场越大越好,开发者今天在英伟达上做实验,项目长大后,很可能会继续沿用熟悉的工具和硬件,因此,服务开发者也是在服务未来的客户。
与此同时,闭源实验室也在逐渐减少对英伟达的依赖。随着算力成本越来越高,像OpenAI、An