


Z Highlights
- 模型能做什么与实际被如何使用之间的差距,正是让我对应用层如此兴奋的原因。
- AI工具支出排名前1%的企业,其支出中位数约为前10%的八倍。
- 对于创始人主导的公司,创始人本身就是资产类别。
本文整理自a16z官方播客节目《AI, Infrastructure, and the Next Investment Cycle》。David George、Sarah Wang、Alex Immerman与Santiago“Santi”Rodriguez是a16z成长基金的四位合伙人。本期节目以年度报告State of Markets中的25页关键图表为线索,讨论市场上涨背后的盈利、超大规模厂商的算力军备竞赛、模型层与应用层的极低采用率,以及消费、公共软件市场、IPO与二级市场的最新观察。节目发布于2026年9月30日。
01 技术是“一切周期”
David:欢迎回到a16z播客。我是David George,今天和我一起的还有我的同事Sarah Wang、Alex Immerman和Santiago Rodriguez。我们会在这一期里过一遍最新一期State of Markets报告中的25页关键图表:市场上涨背后的盈利、AI建设的规模、采用率增长的证据,以及这个周期对硬件、软件和下一代私营公司意味着什么。我们会解释图表背后的含义,也会聊聊我们在企业一线看到的情况。Sarah、Alex、Santi,谢谢你们来。
在本期播客上线当天,我们也会发布完整的State of Markets报告。这是我们成长团队一年一度的传统,把科技、AI、基础设施和整个市场里最大的趋势汇成一份材料,今天我们就从中挑出一些有趣的图表来讨论。想看全貌的话,请务必去读完整版,里面干货很多。今天要聊的领域包括宏观——CapEx、数据中心、加速增长的需求;以及一线观察——模型、应用和几个垂直领域的深度盘点。技术正在驱动一场遍及整个经济的投资热潮:盈利增长支撑着市场上涨,AI需求把基础设施支出推得远超此前预测。超大规模厂商正把近期的经营性现金流几乎全部投入产能建设,而需求在我们看到的几乎所有案例中持续超过供给。这些钱流向了芯片、电力、散热、建筑和熟练劳动力,还有更多。这场扩张恰逢我们改造物理基础设施的更大需求,正在为各行各业创造机会。
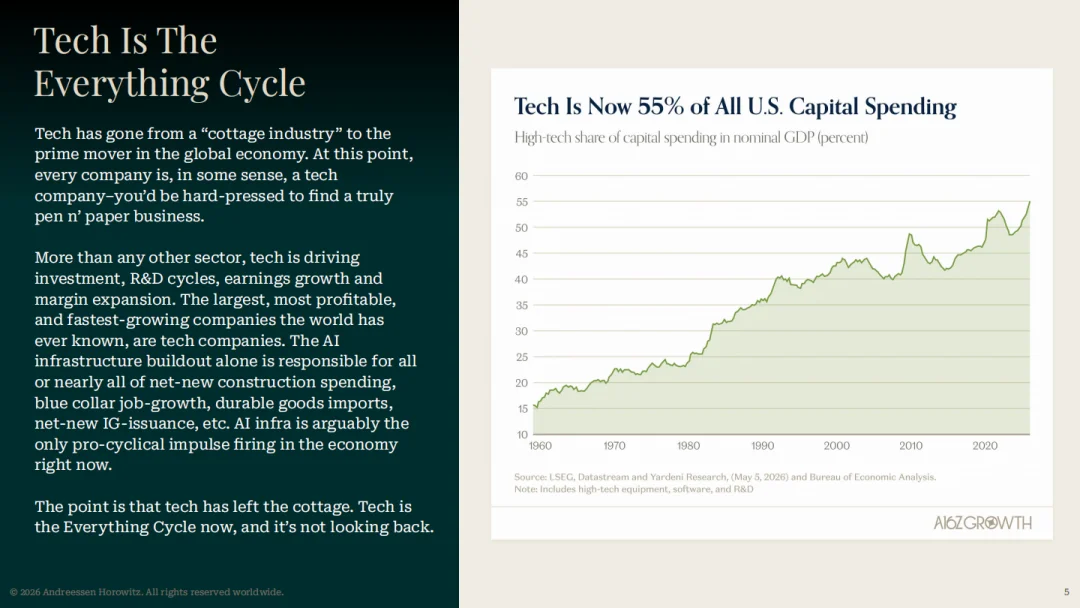
好,我们直接开始。第一页:技术是“一切周期”。这部分可能有些显而易见,但这一页上的数字今天看起来相当惊人——高科技设备、软件和研发现在约占美国资本开支的55%,这是个令人震惊的数字。技术驱动着经济所有领域的投资周期,从软件和模型,到电力、建筑和产业产能。科技股约占美国股市总市值的40%,全球市值前十的公司里有八家是美国科技公司。这是一个宏大叙事,你在capex里能看到它,在数据中心建设里能看到它,也在流向模型公司的资本里能看到它——模型公司合计已经筹集了超过3500亿美元。放到更长的历史里看,因为这是被引用最多的类比:这次建设的规模占GDP的比重,已经超过了当年的铁路。我们都有一个感觉:如果快进到五到七年、甚至十年后回头看这些数字,累计值很可能会是现在的20倍以上。所以,这确实像是Marc Andreessen那句“软件吞噬世界”的下一章。
Alex:过去15年,软件改变了所有这些行业,但当时只有一小部分人能构建软件——我们都不是。而今天,你看看我们自己:我们每个人都有几个自动化任务在每晚运行。如果顺着这个逻辑去推算软件需求,那就意味着多得多的算力、芯片、电力和建设。所以看到现在大部分投资都集中在科技上,也就不奇怪了。我们经常被听众问到同一个问题:这一切都很了不起,但这是泡沫吗?市场创了新高,但市场当前的交易倍数其实反而下降了——股票涨了约20%,倍数却降了约20%。这意味着涨幅是由基本面盈利驱动的,而不是倍数扩张。标普500的盈利倍数低于20倍,而构成标普500的大多数都是非常高质量的企业。这和互联网泡沫完全不同——当时世界上市值最高的那些公司,股价大涨靠的是交易倍数抬升,很多股票交易在100倍市盈率。现在完全不是这种情况。相比之下,一些存储类公司——它们本身就周期性强——交易在前瞻盈利的六到七倍。所以差异非常大。
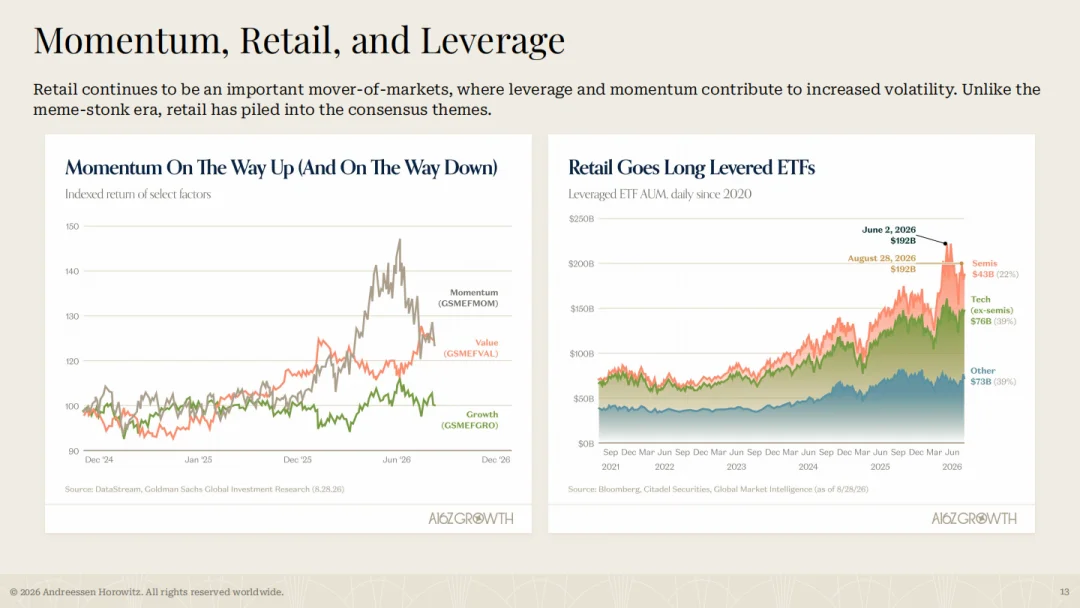
Santi:这里有个重要的补充:自GPT问世近四年以来,市场上涨了90%,年化17%。一般看到连续四年17%的年化增长,直觉反应就是“这肯定会回落”,我们现在也确实处在一个火热的时期。但当你把它和刚才说的情形放在一起——市场以低于20倍的盈利倍数交易、盈利还在以15%的速度增长——这感觉确实不同于最近的2021年,也不同于2000年,那时候倍数和增长并没有真正同步。
David:完全同意。我之前在“铁路的比喻”里提过capex建设的规模。只看超大规模厂商——Alphabet、Amazon、Meta、Microsoft和Oracle——它们2026年的capex大约是7800亿美元,而2025年是4160亿美元;所有的预期都指向2027年起每年超过1万亿美元。这里有一个模式:每一代计算平台,都支撑了远比之前庞大的用户和用途。这轮建设可以发生得如此之快,而需求依然超过供给,是因为用户量由已经存在的分发渠道驱动。这个趋势建立在互联网、云计算和手机之上,所以理论上可以马上触达数十亿用户——这与之前的技术周期形成鲜明对比。
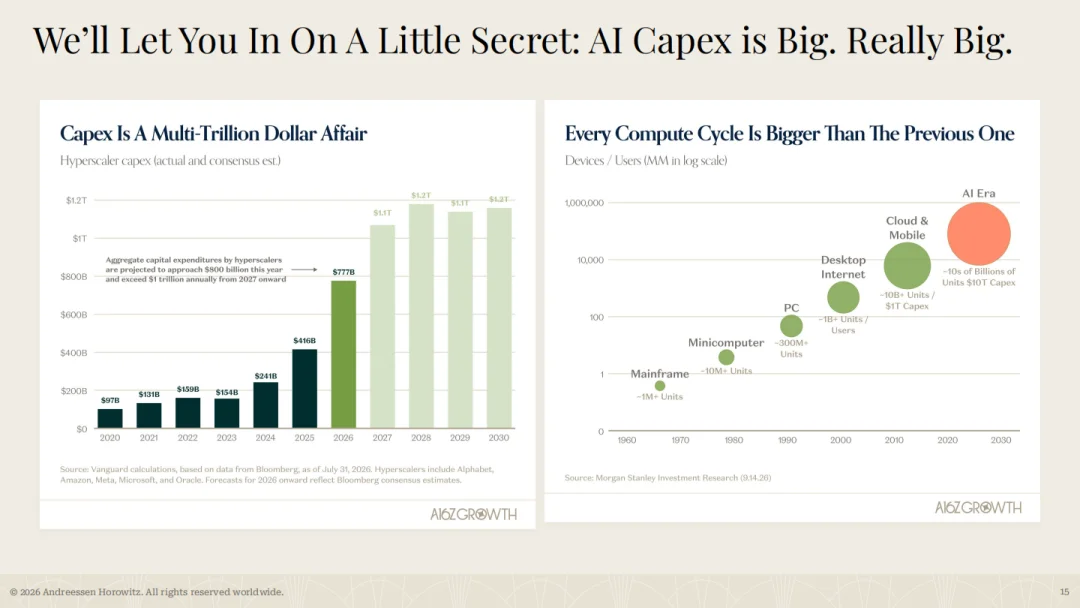
Sarah:我觉得这一点值得展开。我们已经远远超越了“偶尔问一个问题”的模式。想想智能体的崛起:并行任务、长时间运行的任务——你之前也提到过,任务会在你晚上睡觉时、白天做别的事时持续运行。如果智能体可以自主写代码、做搜索、执行这些任务,那么这些平台需要的算力,会远远超过我们以往任何时候的想象。
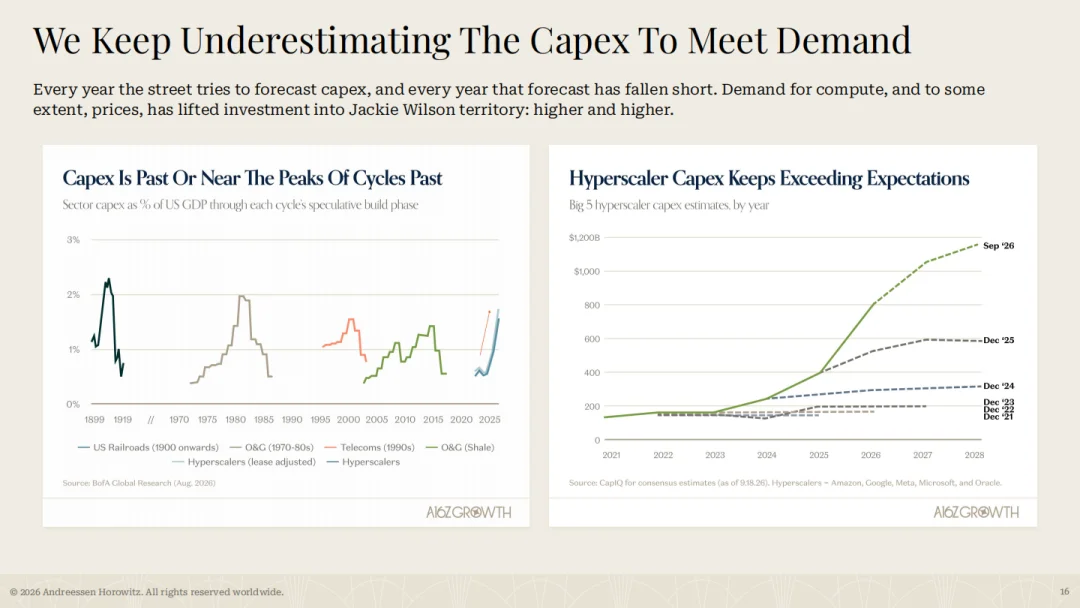
David:完全同意。这张图展示的是capex侧正在发生的事情:五大超大规模厂商的capex预测,在很短的时间内被持续大幅上调。曾经看起来像是天花板、要好几个季度甚至几年后才会达到的支出,如今已经变成了近期目标,因为算力需求还在不断膨胀。看这张图,我觉得在任何一个时点上,人的本能反应都是“投资从这里开始会趋于平稳”。但过去四年,作为一个经济体,我们一直在低估这个趋势的强度。正如Sarah所说,随着模型的发展,已安装产能的使用率在不断被拉满。所以David刚才提到的那些数字,就是目前的实际估计。
Alex:用DG的话说,我们都会把当下的算力需求称为“model buster”。一个很有说服力的例子我们所有人都经历过:大约一年前,Sam Altman和Sarah Friar因为巨大的算力承诺挨了不少骂,大家都觉得他们鲁莽激进。而现在,所有人都会说那个决定极有先见之明。即便如此,就在两周前,我们都看到OpenAI不得不暂停Pro计划的订阅——一个2000美元级别的服务,还是供不应求。我们正在经历的,是一种难以满足的需求。
David:供应链每一环的每一个人,和我们聊过的每一个人,都在跟我们说同一件事的不同版本:需求超过供给。数据中心供应链里有些环节,材料或产品要到2028年才能拿到。所以这种紧张并不会缓解。同时,你也可以从需求侧看到高质量业务的证据:Microsoft、Google和Amazon合计有约1.7万亿美元的云积压订单。这些客户承诺在快速累积,而平台则在大举投资去服务这些需求。所以,虽然在当前建设期自由现金流是受压的,但共识预测显示,2028年起会回升,之后显著增长。你可以看看Amazon最近一次财报电话会,他们很好地解释了这种J曲线动态:GPU(或TPU)的实际使用寿命其实相当长。你得先建好数据中心这个“外壳”,这需要时间;然后再买芯片,但芯片的经济寿命会很长,而且比我们任何一个人预期的都要长。
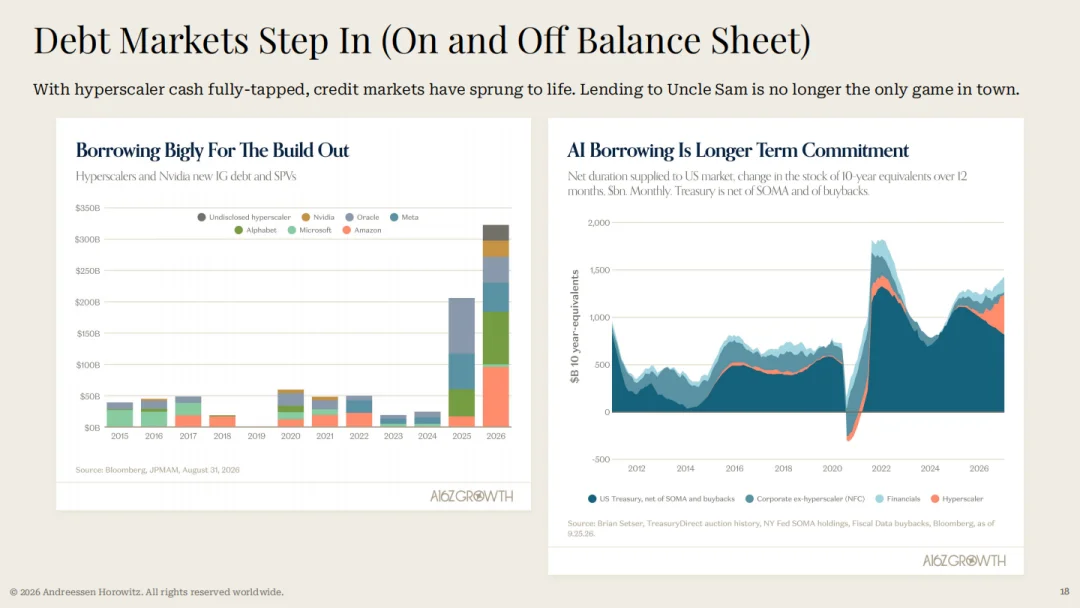
Sarah:是的,我知道一些超大规模厂商确实因为举债搞capex而挨批,但和模型实验室的动态类似,那些因为犹豫而更保守的,后来都后悔了。你最近和Gavin做的那期播客里聊到了Microsoft,但我觉得这是一个全行业的问题。
Santi:是的,另一个被频繁讨论的信号是现有GPU的现货市场价格:任何能上线算力的GPU,都能以有吸引力的价格租出去,超大规模厂商能获得可观的回报。这是关键点,我们经常讨论:每一次这样的浪潮,都会创造巨大的用户和消费者剩余。就目前所见,消费者和用户从中获得了巨大价值——这也是他们用得这么狠的原因。服务这些用户的厂商赚得很好。然后一层层往下走到芯片——芯片的获取成本比12、18、24个月前高得多,但你依然能获得高毛利,并从用户身上创造出大量剩余。
02 原子的新纪元
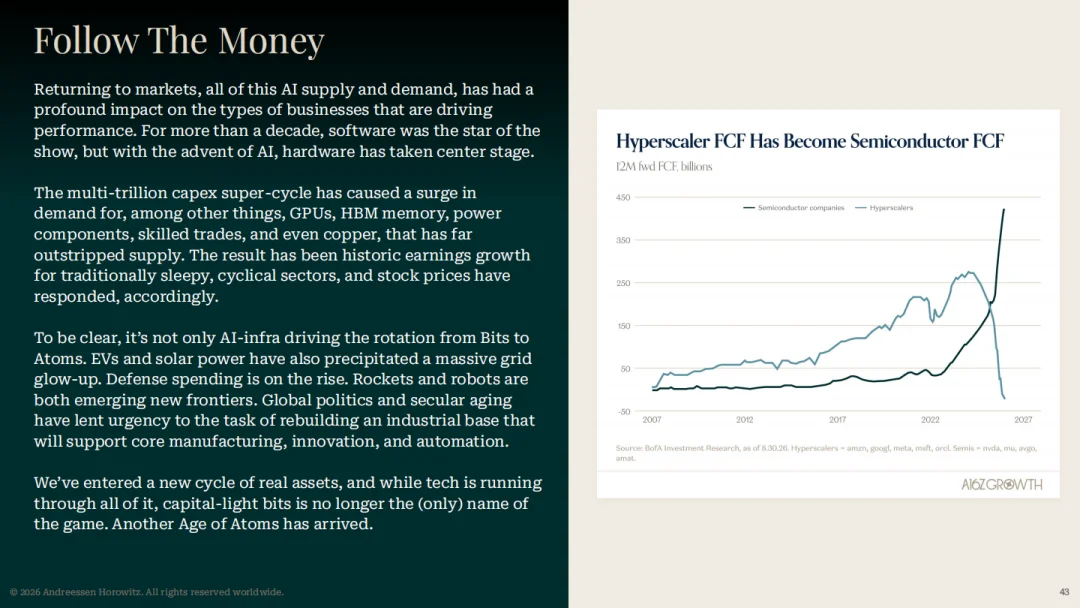
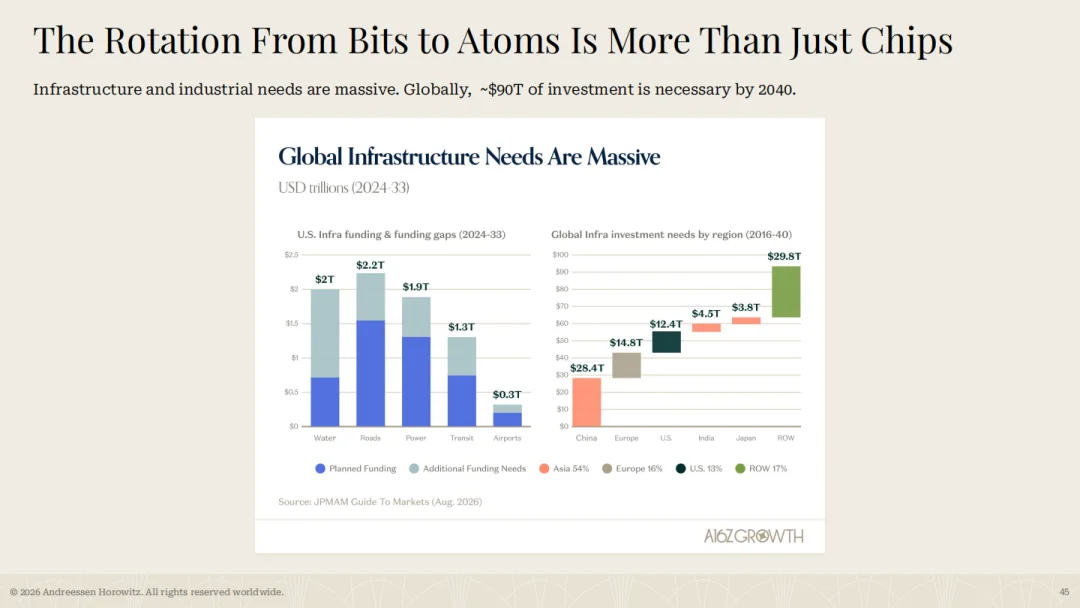
David:对超大规模厂商的capex,我们应该把它看成是别人的订单簿。这些历史上利润最丰厚的平台,正在把现金持续投入AI基础设施。正如刚才所说,这短期压低了它们的自由现金流,但对芯片订单、电力、建筑是巨大利好——这也是为什么这轮更广泛的技术热潮,变成了一场工业热潮。我们花越来越多的时间,看那些服务这场工业热潮的企业,沿着数据中心供应链的各个环节。有意思的是,传统上我们的世界更多是关于变现已有的IP——建一次、无限卖;但这些生意要管理的复杂事务多得多:融资、管理供应商关系、预测产能、预测需求。我们看到有些团队擅长这个,有些团队则挣扎甚至暂停。这和我们平时花时间的专长略有不同。这把我们带入“原子的新纪元”。这一页是大数字:到2040年,全球基础设施投资需求估计为90万亿美元。但重要的是,这远超AI和数据中心,还包括电力、水、道路、交通。我们在投资组合里到处都能看到这一点:Anduril的巨大制造工厂,规模相当于87个足球场;Waabi正在激进地扩张他们的运输中心;还有SpaceX在路易斯安那的千亿美元级投资。今天赌未来,从我们的角度看,和过去已经不一样了。正如Santi所说,这意味着建工厂、扩基础设施、增加遍布全国的熟练工作岗位。
Santi:说到数据中心,投资物理基础设施和投资软件非常不同。Elon很多年前就提出了“工厂即产品”的说法。我们支持的很多优秀创始人来自Tesla或SpaceX,这并不令人意外,因为他们知道,在执行层面,工厂最终会成为规模化过程中巨大的竞争优势。我们经常听到很多关于数据中心的迷思:它们会耗尽美国的水资源;有钱人不想住在附近;还有我们最喜欢的一条——我的电费要暴涨了。但看起来可能反直觉的是,数据中心其实可以帮助降低你的电费。最近一项美国的研究表明,数据中心容量每增加10%,居民电价会下降40个基点。你可以这样想:电网是一个共享的固定成本空间——电线杆、电缆、变电站。一个像数据中心这样大型而稳定的客户,可以把这些成本摊到更多单位的电力上。简单说,共享系统上更多的需求是一件好事。
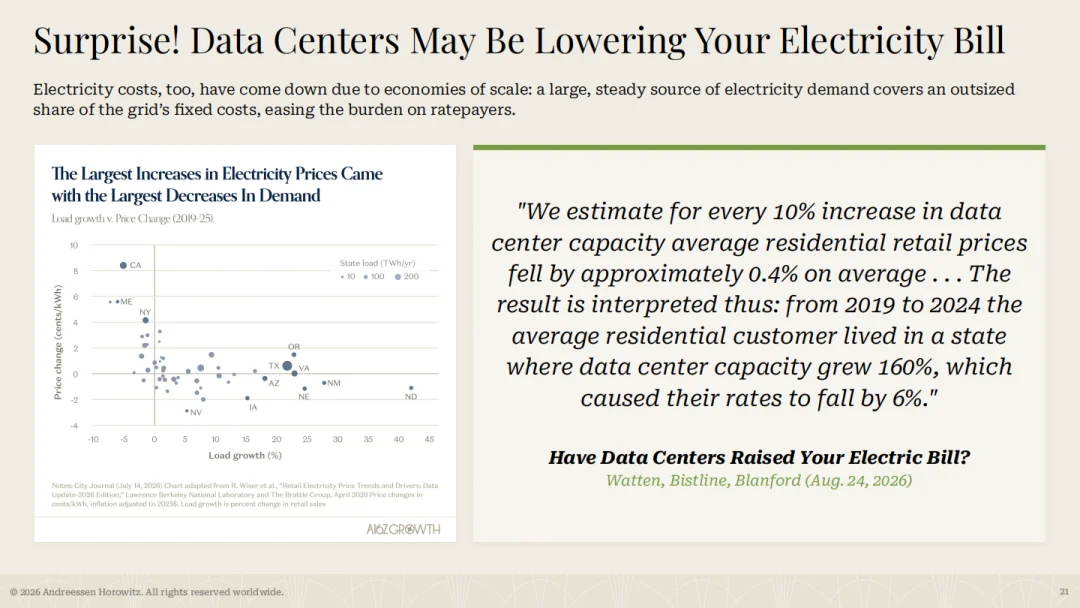
David:是的,我完全同意你的说法。对共享基础设施的投资,也能改善与之相连的家庭和企业的经济效益。
Sarah:这一点没有得到足够的媒体关注。Dina Powell最近在一个播客里提到Meta的路易斯安那项目,他们和社区合作降低电价。今天就已经有真实的例子,这不是空谈。
03 模型层与应用层:可观的营收,极低的采用率
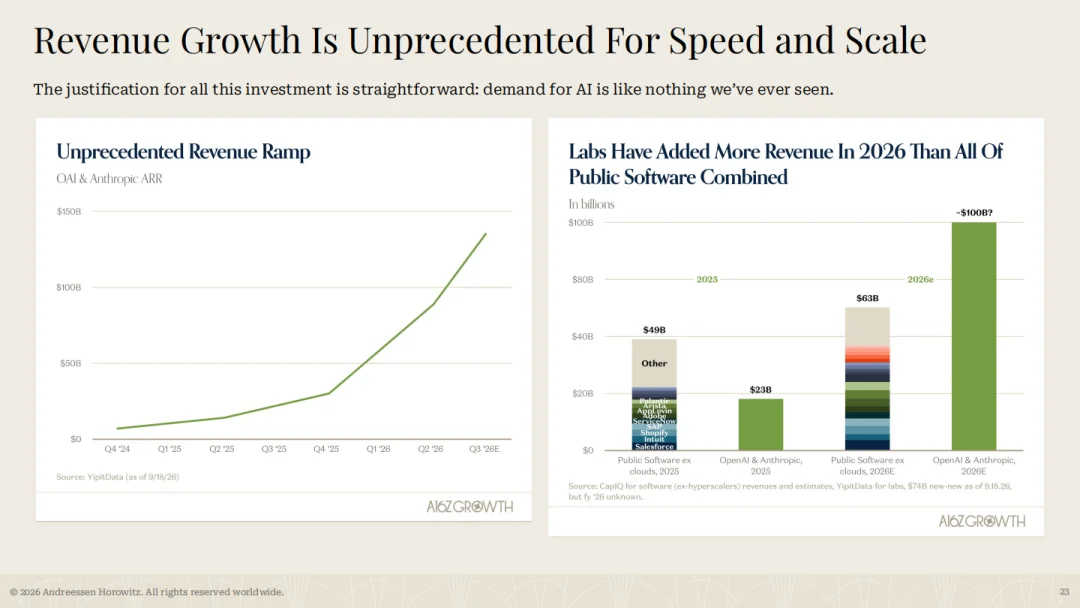
Sarah:完全同意。现在我们聊聊模型层和应用层的趋势。一方面,正如我们预告过的,AI正在创造可观的营收和节省;另一方面,采用率仍处于极早期。在此基础上,趋势非常明确:成本正在骤降。我们已经预告过智能体,现在智能体在更大范围的工作上变得经济可行了。而且就在我们说话的当下,格局还在变化:像TypeSafe这样的新实验室推出的Jev等新创新,正在把这一点推到更极端。你会看到,两个数量级的成本差异真的会影响用例的数量。这有点像经典的杰文斯悖论(Jevons paradox),所以这个名字起得很贴切。总的来说,这对模型层和应用层都是绝佳的格局。这些改进正在为软件公司在增长和盈利两方面创造真实的机会。并不是说每个人都会赢,但毫不意外,AI正在把风险投资吸引到越来越广泛的行业中去。我们也看到更多公司在私营市场就达到巨大规模。这不是一张新图,但它是我最喜欢的图之一:OpenAI和Anthropic的合计营收规模。过去几年,每一次GP内部会议我们都会放这张图,每个月都要更新它,因为它过时得太快了。关键点你在数字里就能看到:OpenAI、Anthropic合计的年化营收已经涨到了非同寻常的程度。我们喜欢把它和历史上最伟大的软件公司对比——右边可以看到,就算按历史上最好的软件公司的净新增营收估计,领先实验室的净新增也已经远远超过。这不仅是规模,更是速度的惊人组合。
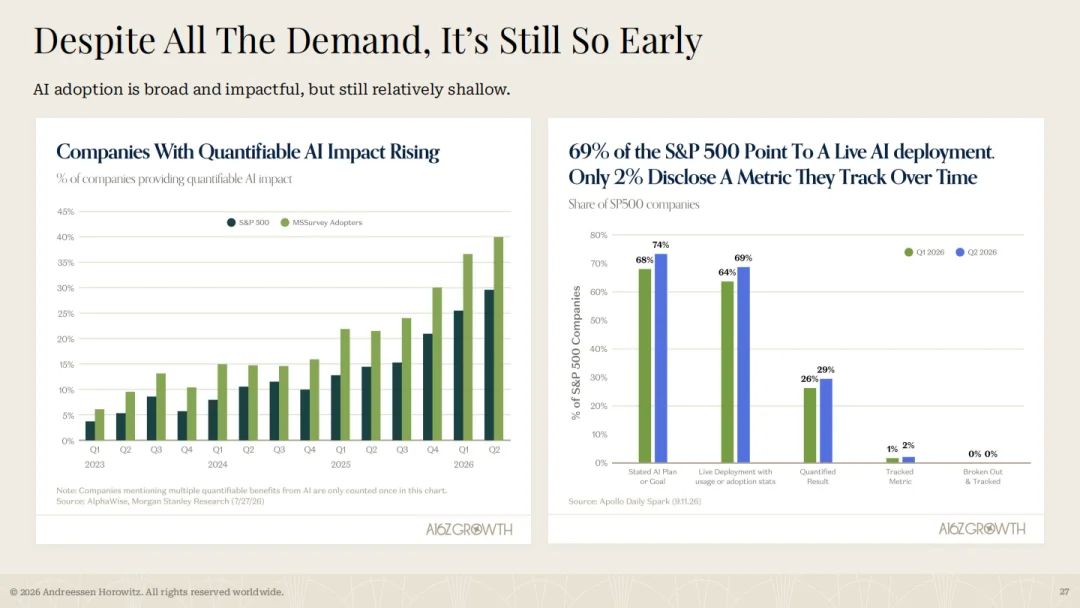
Santi:但我们还是很早。和其他平台迁移相比,AI迁移的有趣之处在于:我们不仅在使用AI的人口比例上还早,在那些用户对AI的消费份额(share of wallet)上也还很早。这和2008年不一样——那时候我们按“拥有iPhone的人的比例”来建模;现在我们既要考虑多少人会使用AI产品,也要考虑他们使用到什么程度。
Sarah:是的,“还很早”这个点非常重要,这里有一组指标可以佐证。其一,标普500公司的实际部署率是69%——如果你和我们一样是“AI上瘾者”,这大概接近你的预期。但当你看向可量化的影响——这可能是衡量它们部署进度的一个好指标——是30%。再到终极指标,一个随时间追踪的指标,其实只有2%。所以我们相信AI正在交付成果,但在组织内部深化使用、并长期追踪这些成果,还有巨大的空间。从这些分散的部署,走向真正深入影响、反复发生的工作流,坦白说是下一阶段。我可以说,和我们交流过的大多数企业,他们对AI的接触仍然主要停留在Microsoft Copilot,这本身就说明他们还有多长的路要走。
Alex:是的,模型能做什么与实际被如何使用之间的差距,正是让我对应用层如此兴奋的原因。Sarah,你和Databricks的Ali Ghodsi和Martin做的那场对话很精彩,他谈到AI可以非常了解世界,但对你所在的公司几乎一无所知。我们在投资组合里的应用层公司中正看到这样的情况——它们在弥合这个差距。过去几个月有一个例子让我印象很深:Revolut拥有一支非常成熟的工程团队,但他们仍然要和11 Labs合作,把11 Labs一流的语音模型接入到客户账户和银行业务流程的安全连接中,这样当我作为客户打电话时,我的问题能被顺畅、高效、安全地解决。今天的机会很大程度上在于把这些能力驾驭起来,构建可靠的服务。
04 重度用户正在拉开差距
Sarah:除了企业采用率还处于早期,另一个我们想用数据说明的显著趋势是:重度用户正在全面拉开差距。你可以认为AI支出在公司间普遍上升,但我们所说的那些最重度用户,花得要多得多。我们看了一些YipitData的数据:AI工具支出排名前1%的企业,其支出中位数大约是前10%的八倍。
印象深刻的是,前1%几乎相当于前2%到10%的总和。