


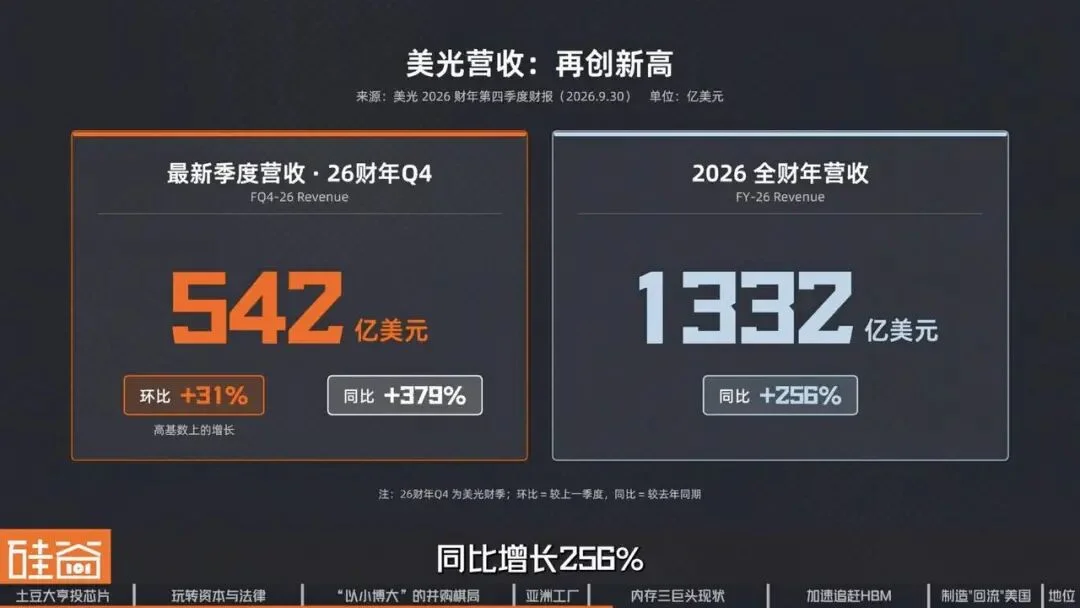
9月30日,美光再次交出了一份创纪录的财报。
2026财年第四季度,美光单季营收达到542.3亿美元,营业利润率达到80.7%,营收与净利润双双刷新纪录。AI带来的强劲需求,正在让这家存储芯片公司迎来历史上最赚钱的时刻。
但回顾美光近五十年的历史,它的成长远没有今天的业绩看起来那么顺利。在存储行业残酷的价格周期中,许多曾经的巨头相继退出,而美光却一次次熬过亏损和行业洗牌,最终成为美国内存行业的“独苗”。
在这个过程中,美光逐渐形成了一套特殊的生存方式:背靠美国的资本市场,通过一系列“以小搏大”的收并购布局,将制造业务不断向亚洲延伸。如今,这家美国存储巨头的绝大部分产能都在亚洲,而美国政府正拿出数十亿美元补贴,希望将它的先进制造能力重新带回美国。
这一切的起点,却是在远离硅谷、素有美国“土豆之州”之称的爱达荷州。在一家牙科诊所的地下室里,美光迈出了创业的第一步。而它进入存储芯片制造业的入场券,竟是来自一位靠给麦当劳供应冷冻薯条的“土豆大亨”。
从靠本地商人投资起步,到借助美国资本、亚洲制造不断扩张,再到今天成为AI供应链上的关键公司,美光究竟凭什么一次次活过行业低谷?过去近五十年的生存经验,又能否帮助它赢下下一轮AI竞争?
本文为视频改写,欢迎大家收看以下视频
虽然身处“土豆州”,但美光不是一家从石头缝里蹦出来的公司。它的源起,是一家在早期半导体史上很重要,但现在已经很少有人提起的公司:Mostek。
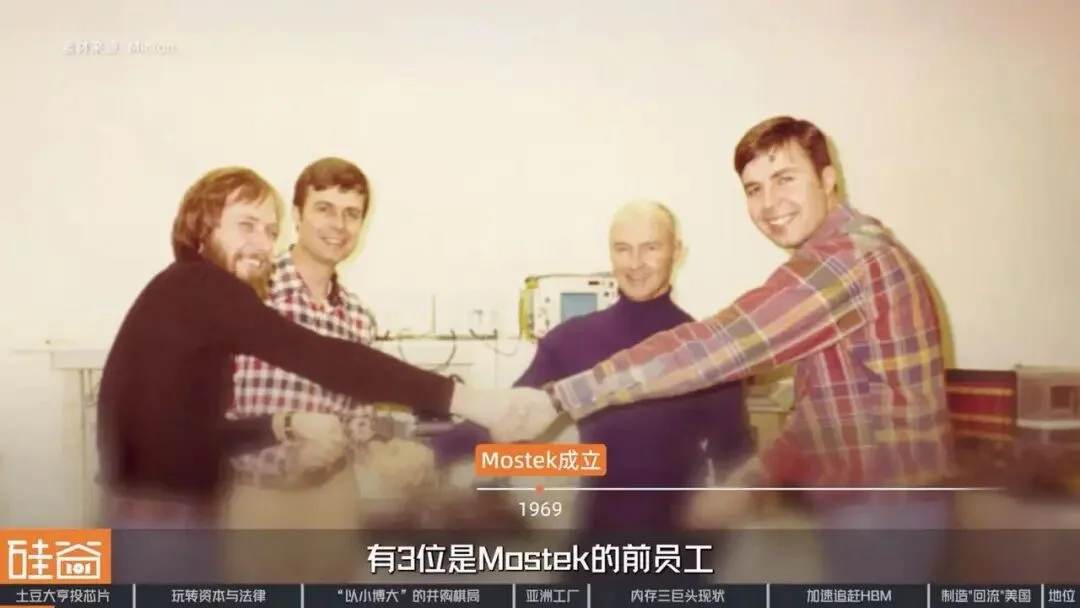
Mostek成立于1969年,创始人出身于德州仪器。在DRAM还处于4K、16K的时代,Mostek曾经拿到过很高的市场份额,是早期DRAM行业中的重要玩家。美光的4位创始人中,有3位是Mostek的前员工。
1978年,美光在博伊西(Boise)的一家牙医诊所的地下室成立。当时的美光并没有任何制造的业务,他们的全部业务,就是给Mostek做半导体的设计咨询。
远离硅谷的美光并没有按照今天我们熟悉的剧本,拿VC(风险投资)的钱,而是拿了几个本地“乡绅”的钱。这样的融资方式,其实很像早期的星巴克。就是本地的几个成功商人觉得这几个小伙子不错,一合计,每人投点钱支持一下。
但只过了一年,这家年轻的公司就遭到了当头一棒。1979年,Mostek被联合技术收购后,美光失去了Mostek的合同,仅有的收入来源没有了。
没了唯一的客户之后,美光决定自己造芯片。建工厂需要更多的钱。在那几个本地“乡绅”的介绍下,美光的创始人们结识了土豆大亨JR Simplot。
1980年,JR Simplot已经70多岁了,种了一辈子土豆,旗下公司是麦当劳最大的冷冻薯条供应商。没有VC们复杂的尽调和胶着的投委会,在参观了美光在牙医诊所地下室的办公室后,JR Simplot出资100万美元,拿下了美光40%的股权。
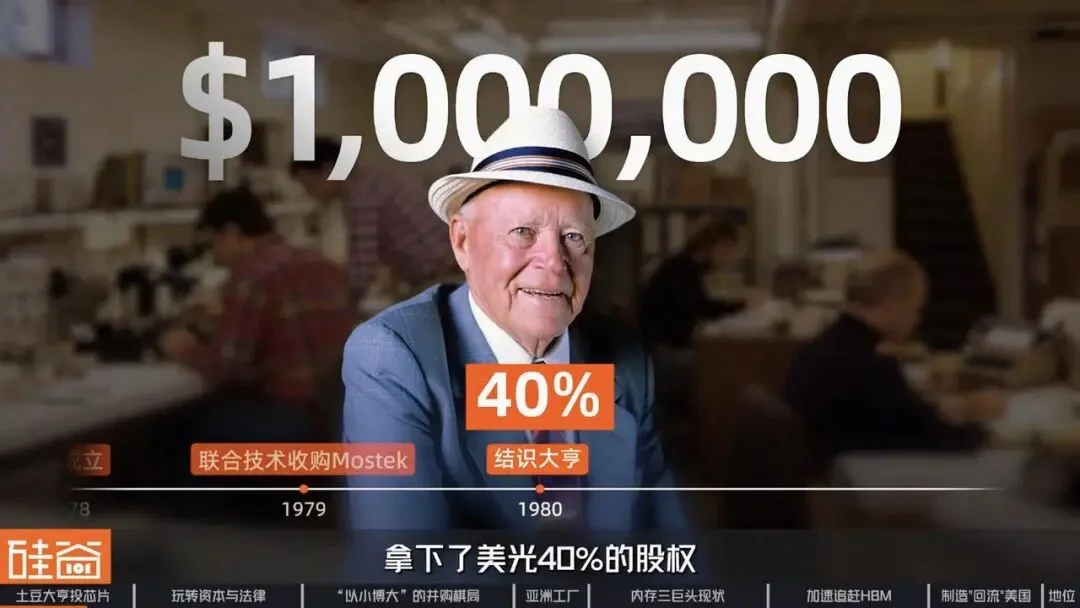
一个种土豆卖薯条、早已功成名就不缺钱的老人,为啥要投资一个还在地下室,只有4个人的野鸡公司,做的还是与薯条风马牛不相及的存储芯片。也许,是因为薯条和芯片的英文都是Chips?
当然,Simplot给这100万美元还远不够建厂,但他相当于给了美光一张“信用通行证”。在他的背书下,美光成功从当地银行获得贷款,并陆续从其他爱达荷商人那里筹钱。
但当时,一座DRAM工厂的建设成本已经达到上亿美元,美光就算掏光腰包也拿不出来。
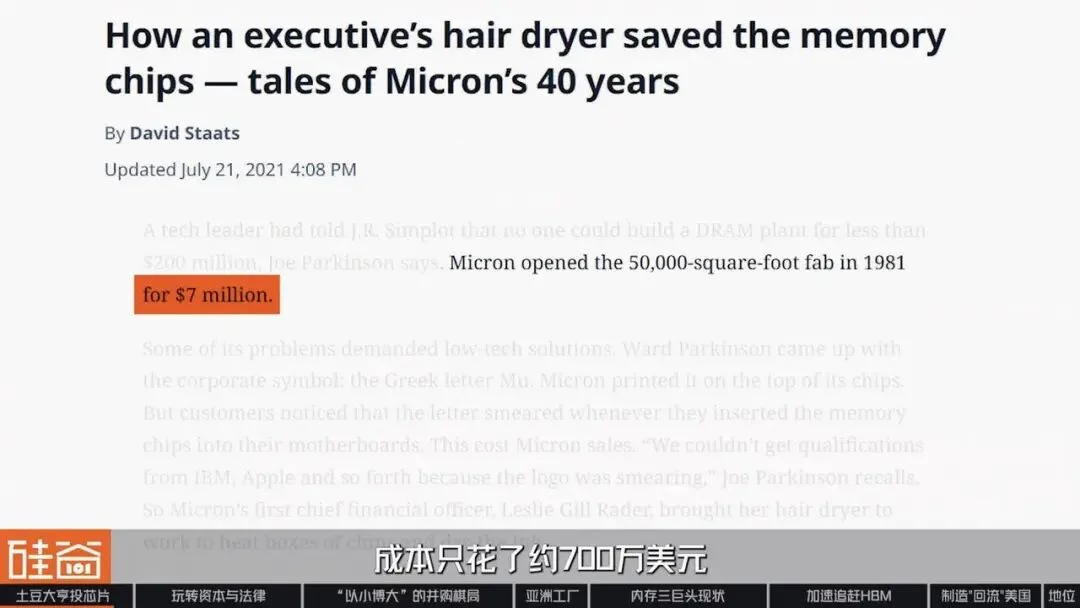
为了把成本压到最低,他们拿一家超市的建筑方案来改造厂房,把原本的肉类冷藏空间扩建成洁净室,同时大量采购了其他厂商淘汰的二手设备。最终,这座5万平方英尺的晶圆厂在1981年建成,成本只花了约700万美元。
1981年,美光开始生产64K DRAM,正式从一家芯片设计公司变成了真正的半导体制造商。而美光这个建厂时机,可以说非常精妙。
1981年,随着IBM PC开始进入市场,个人电脑产业此后快速崛起。DRAM作为电脑不可或缺的核心存储器件,需求随之快速上升。美光凭借更小、更先进的64K DRAM设计,以及相对更低的制造成本,迅速打入市场。
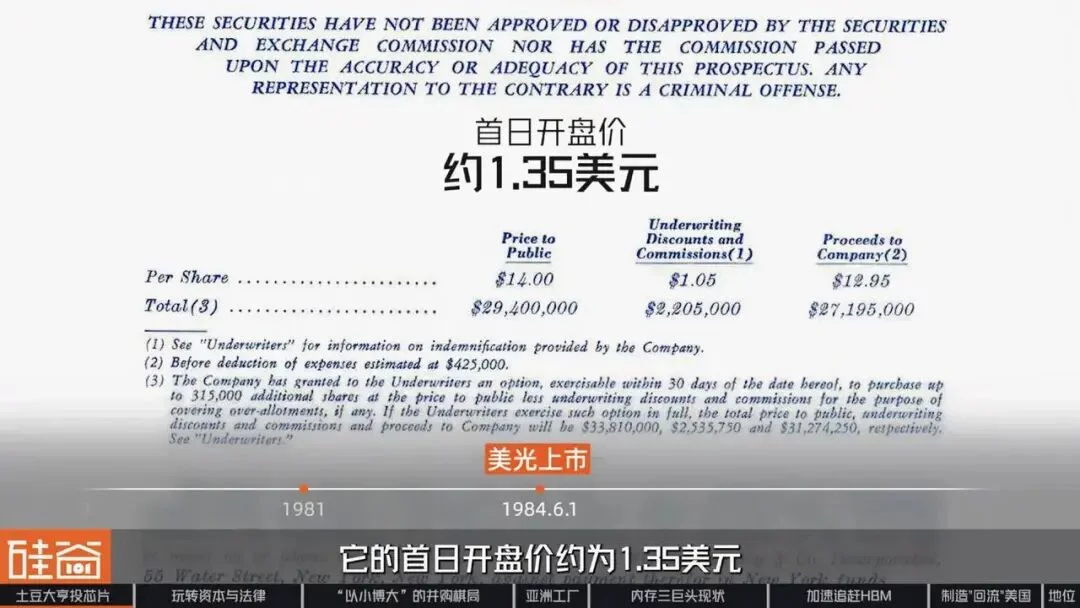
仅仅三年后,1984年6月1日,美光正式在纳斯达克上市。按今天的拆股口径回溯,它的首日开盘价约为1.35美元。
虽然如今韩国占据着全球存储芯片的主导地位,但早期的存储行业,其实是美国公司的天下。英特尔的第一款量产产品就是存储芯片,IBM、德州仪器、AMD、摩托罗拉、国民半导体等美国知名的半导体公司,也都曾经涉足过存储行业。
这种格局一直持续到上世纪80年代,直到存储芯片的竞争,进入了另一套游戏规则。
在这套规则下,国家意志成为产业竞争的幕后推手。一些国家通过动用行政力量,从研发、资金、人才等多个维度定向扶持特定的企业。企业可以不考虑短期的利润和股价表现,维持极高强度的资本开支,甚至在行业下行期也要逆势投资,只为了能熬死对手。
从80年代日本企业的崛起,到后来韩国企业的后来居上,走的都是这条路,连具体的打法都大差不差:我挣不挣钱无所谓,我要的,是你不能活。
于是,日本企业用它挤垮美国企业,韩国企业后来又用它挤垮日本企业。在这样残酷的竞争下,美国几乎全部的半导体公司都退出了存储业务,只剩下美光这一个独苗。
杨倚歌
阳光保险资产证券研究部科技组组长
存储与代工很相似,是资本密集度很高的行业,需要大量的产能制造及资本开支来维持工厂的运营。存储周期下行时,当期利润无法覆盖重资产折旧,许多公司便在这一阶段破产。
技术环节最核心的技术壁垒,仍集中在美国和欧洲,部分上游材料和零部件集中在日本,中国台湾和韩国则受益于较低的制造成本,以及早期的政府扶持。
但是,在这样的市场格局下,为什么只有美光生存下来了呢?毕竟,美国没有国家控制的银行能给美光输血,美国的资本市场也不可能容忍任何一家公司,一边亏钱一边投资。
在这里,我们总结出了一个结论,试着回答一下上面的问题:美光身上具备一种“美国东亚二象性”,它同时兼具着美国性和东亚性,还把两边的优点结合的特别好。
▍美光的“美国性”
美光首先是一家美国公司,这对于理解美光的成功很重要。美光的美国性首先体现在,它可以背靠美国发达的资本市场和灵活的金融工具,在行业低谷期,借助美国公司的身份,用极其精明的资本运作,低价扩大自身产能。
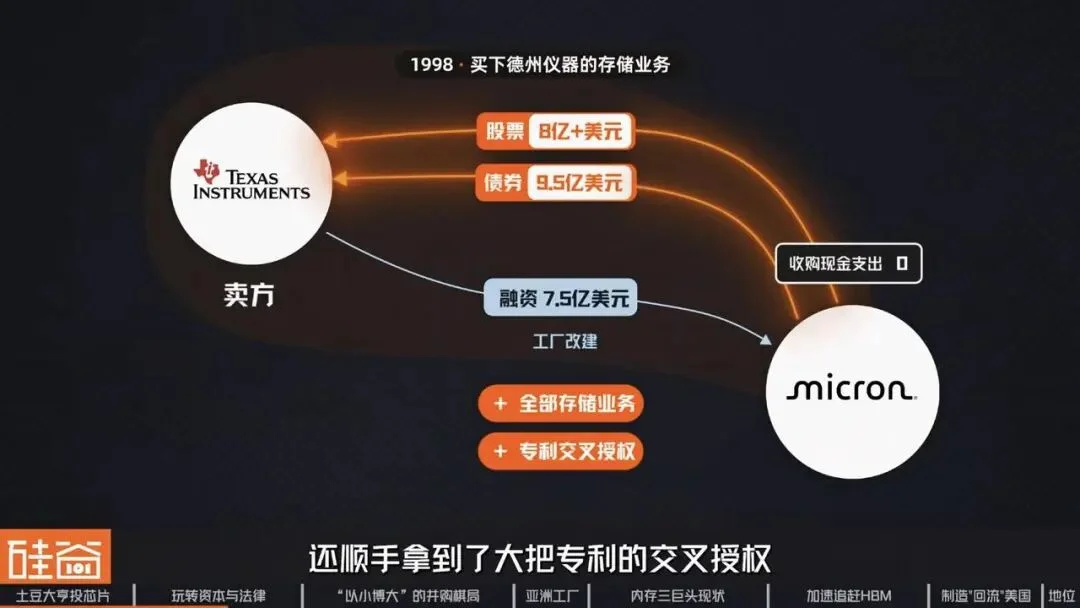
来看一个早期的案例:1998年,美光买下了德州仪器的存储业务。交易细节十分有意思,乍一看,这是一桩价值8亿多美元的交易。但实际上,美光一毛钱的现金也没出。美光付出的,是价值8亿多美元,定向增发的股票和9.5亿美元的公司债券。
德州仪器不仅没有收到现金,还给美光提供了7.5亿美元融资,用于将收购后的工厂改成美光的生产工艺。是的,你没有看错,是卖方德州仪器另外拿出7.5亿美元现金给美光。
1998年是存储行业周期性的低点,德州仪器急于将亏损严重的存储业务甩掉。美光就这样不花一毛钱现金,拿下了德州仪器的全部存储业务,还顺手拿到了大把专利的交叉授权。
除了成熟的资本运作外,美光的“美国性”,还有一个常被忽略的维度:法律。从上世纪80年代开始,美光就一次次把美国的贸易和司法体系变成自己的竞争工具。
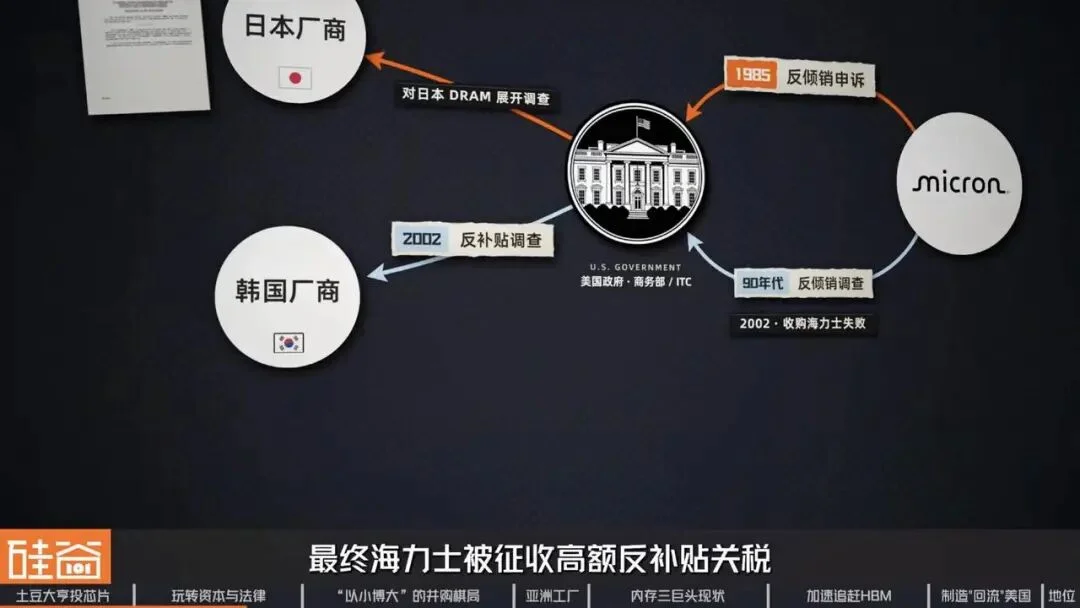
1985年,当日本厂商在DRAM市场把美国同行打得溃不成军时,美光向美国政府提起反倾销申诉,最终推动美国对日本DRAM展开调查,并促成了1986年的《美日半导体贸易协定》。
90年代面对韩国厂商崛起,美光又发起反倾销调查。2002年,在收购海力士失败后,美光进一步推动了针对韩国DRAM补贴的调查,最终海力士被征收高额反补贴关税。
但美光最经典的一次“法律操作”,还是DRAM价格操纵案。
2002年,在美国司法部调查多家DRAM厂商串通涨价时,美光率先向司法部举报并申请宽大处理,成为第一家主动配合调查的涉案企业,提供了卡特尔运作的关键证据并持续配合调查。
最终,三星、海力士、英飞凌、尔必达等同行被处以巨额罚款,而美光作为宽大政策下的吹哨者,既没有被刑事起诉,甚至没有缴纳任何罚款。
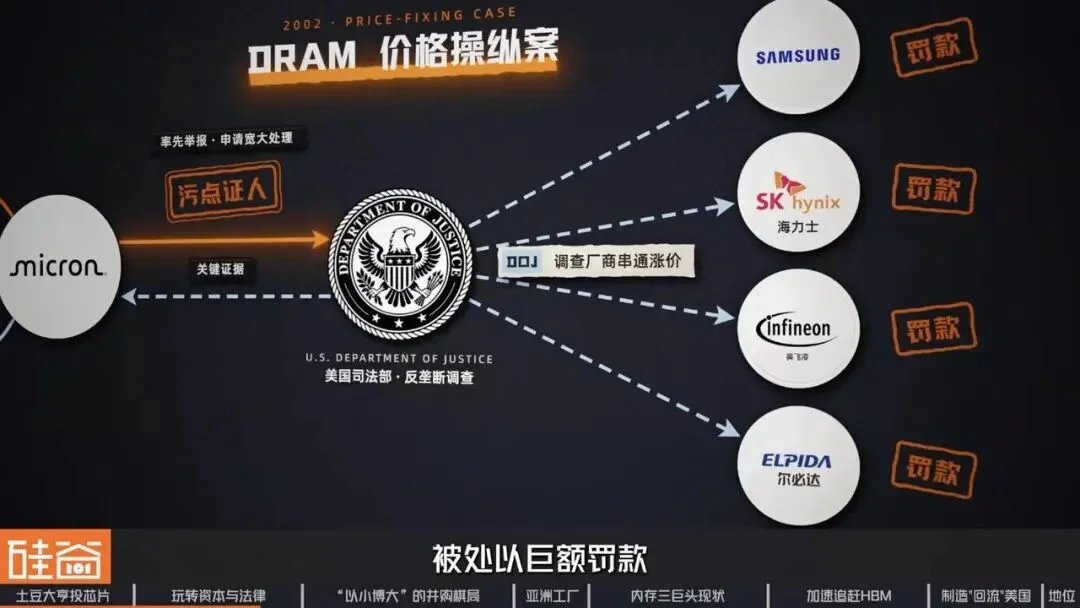
所以,美光的美国身份带来的,除了成熟的资本运作外,还有着一套天然熟悉、且能够借力的美国法律和监管体系,帮它在竞争最激烈的时候,去改变游戏规则。
不过,这两点优势其他美国企业也有,那为什么他们都退出市场了?这其实跟美光业务的特殊性有关。当时美国市场上的存储芯片玩家,比如英特尔、IBM、德州仪器等等,他们都拥有更多高利润业务,存储只是他们一个分支。
杨倚歌
阳光保险资产证券研究部科技组组长
IBM、德州仪器或英特尔等公司,本质上它们还有其他业务可以发展。例如,德州仪器可以做模拟芯片,英特尔可以做CPU,IBM是ODM的电脑制造商。这些公司有其他主业支撑,因此在那一轮行业出清之后,把存储的业务该卖的卖,该收给别人给收了。
但美光不同,它没有其他业务,从成立起就它就只专注存储。存储行业越是低迷,它越没有退路,也越必须想办法熬过去。而这些本土巨头的危机,就被它视为逆风翻盘的机会。
后来,美光也把这种思路带到了东亚市场。
▍美光的“东亚性”
从2008年开始,美光完成了几笔极其精明、让人拍案叫绝的交易,直接造就了如今的存储三巨头格局的行业大洗牌。也是在这个阶段,在保持自身美国性的同时,美光在产能端逐渐开始东亚化。
奇梦达是德国英飞凌拆分出来,专注于存储业务的公司,是当年欧洲存储行业“全村的希望”。2008年金融危机后,存储价格暴跌,奇梦达现金流极度紧张。就在奇梦达挣扎在生死线上时,美光来了。
华亚科技,这是一家由台湾南亚科技和英飞凌联合成立,专注于DRAM制造的企业。奇梦达从英飞凌拆分后,华亚科技的股权也被转移给了奇梦达。2008年,奇梦达持有约35%的华亚科技股权。
这一次,美光没有再玩换股的把戏,爽快的以约4亿美元现金,收购了奇梦达持有的全部华亚科技股权。
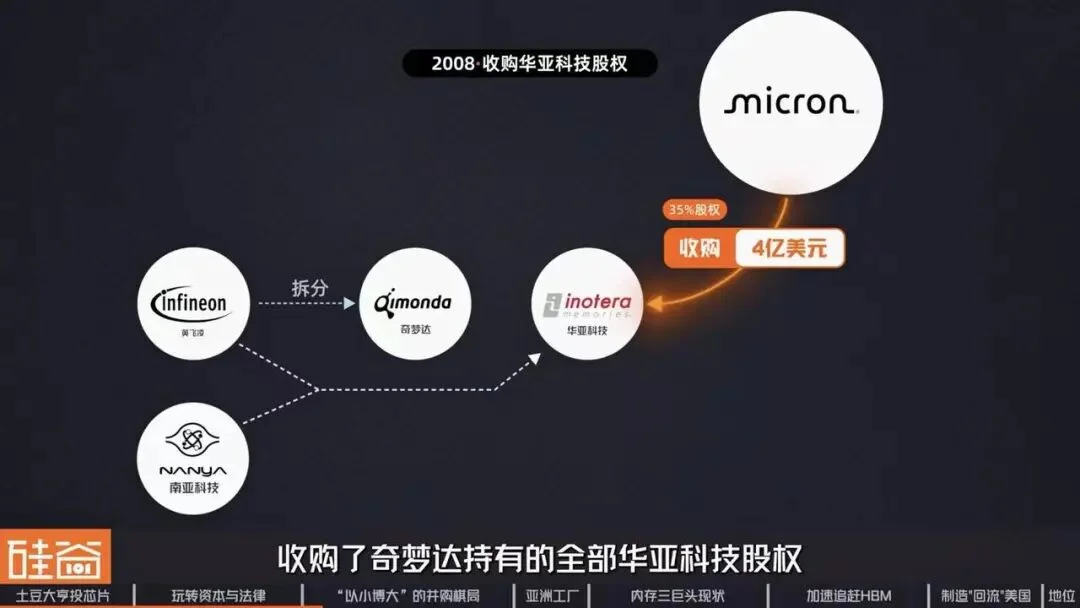
在这4亿美元现金中,华亚科技自己拿出8500万美元借给美光,南亚科技的母公司南亚塑胶借给美光2亿美元,美光真正自己拿出的现金只有约1.13亿美元。
也就是说,美光只用了约1.13亿美元的自有现金,就拿到了华亚科技约35%的股权。一起收入囊中的,还有华亚科技约50%的产能分配权,和向华亚科技导入美光工艺的权利。
导入美光工艺的成本谁来出?反正美光肯定不出。
一年后的2009年8月,华亚科技增发约3.1亿美元股票,用于把工厂转换到美光的工艺。此时的股价也已回升,美光确认了数千万美元的会计收益。
但华亚科技是注定要被美光吃干抹净的。2015年12月,美光以约41亿美元,收购剩余华亚科技股份。这41亿美元中,有约25亿美元,是由本地银行团提供的贷款,抵押物包括华亚科技的厂房,土地和部分设备,约10亿美元是向卖方南亚科技定向增发的股票。所以算下来,美光只花了6亿美元自己账上的现金,就完全收购了华亚科技的剩余股份。
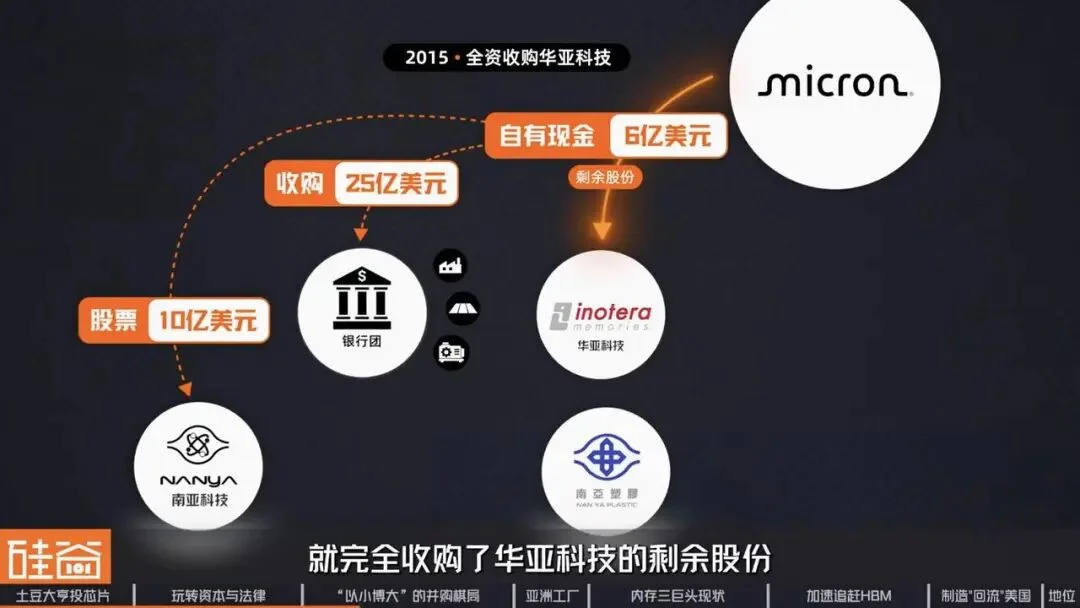
收购后,华亚科技正式改名为“美光晶圆科技台湾”(Micron Technology Taiwan,MTTW)。
接着,时间来到2012年,这也是美光在AI爆发之前的一个高光时刻。这一年,日本的“存储国家队”尔必达申请破产保护,这是日本历史上最大的制造业破产案。
没有任何意外,美光又来了。美光以2000亿日元,按当时汇率计算大约25亿美元的价格,获得了尔必达100%的股权。
但美光会老老实实的拿出2000亿日元的现金吗?当然不可能。达成交易时,美光只拿出了600亿日元的现金,当时约合7.5亿美元。而剩下的1400亿日元约合17.5亿美元,是被安排在交易完成之后的6年分批付款。具体的安排是,2014年到2017年,每年付款200亿日元;2018年到2019年,每年付款300亿日元。
1400亿日元,6年才付清,这条件够苛刻了吧?但这还不够。这1400亿日元的具体付款方式是,尔必达成为美光的全资子公司后继续生产DRAM,美光向尔必达支付晶圆制造费、研发服务费和管理服务费。这些费用以美元计价,尔必达用继续生产产生的现金流支付给债权人,以日元计价。
除此之外,美光还在继续“挣”汇率的钱。
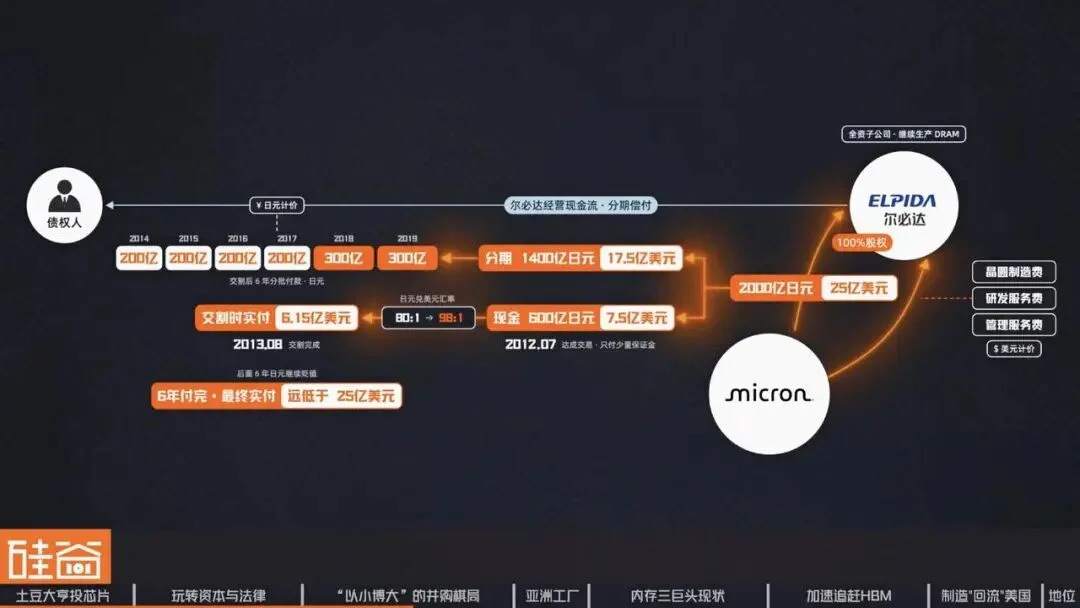
交易在2012年7月达成,当时美光只付了很少一点保证金。到交割完成时,时间已经到了2013年8月。在这期间,日元兑美元的汇率从约80比1跌到了约98比1。也就是说,真正到了交割日,美光付出的600亿日元现金,已经从约7.5亿美元,下降到了约6.15亿美元。而后面分批付款的这6年中,日元兑美元的汇率进一步下跌,最终付出的钱远低于25亿美元。
但省下了这么多钱其实还不是重点,更重要的是它还借收购尔必达,拿下了台湾瑞晶电子。尔必达在破产时持有台湾瑞晶电子(Rexchip)约65%的股权,瑞晶电子是尔必达和力晶科技合资成立的DRAM生产企业,是尔必达重要的产能基地。
美光收购尔必达后,继承了尔必达持有的瑞晶电子约65%的股权,同时与力晶及其关联方单独签署了收购瑞晶电子24%股权的协议。这笔单独的收购价值约100亿新台币,约合3.34亿美元。非常罕见,这3.34亿美元是美光直接付的现金。
2013年交易完成时,美光